
Тот же человек, тот же кабинет, другой вопрос. Спрашиваю - кого не можешь найти? И тут его прорывает на двадцать минут. Толкового логиста нет полгода. Финансиста, который понимает не только Excel, но и бизнес, искали год, взяли не идеального. Водители уходят к маркетплейсам. На складе текучка такая, что обучение не окупается.
Это тоже все мои разговоры. Дефицит не голов - рук. И он не точечный, он структурный, и дальше будет хуже.
Вот про это «дальше будет хуже» - вся статья. В прошлых двух я показал, что капекс не сходится ни на спросе на мышление, ни на потолке замещения, ни на оценках лабораторий. Сегодня - единственная честная причина, по которой эти триллионы всё-таки могут быть не безумием. Не новые рынки. Не монополия. А то, что работающих людей на планете скоро будет физически меньше.
Я называю это тихим мотором. Он не в новостях, он не в квартальных отчётах, он работает в фоне на горизонте десятилетий. Но именно этот мотор - единственная рамка, в которой триллионы капекса читаются как расчёт, а не как мания. Не AGI, не «революция продуктивности» - демография.
Дальше я разберу эту рамку настолько честно, насколько могу. Включая три места, где она трещит.
Арифметика, которую нельзя отменить
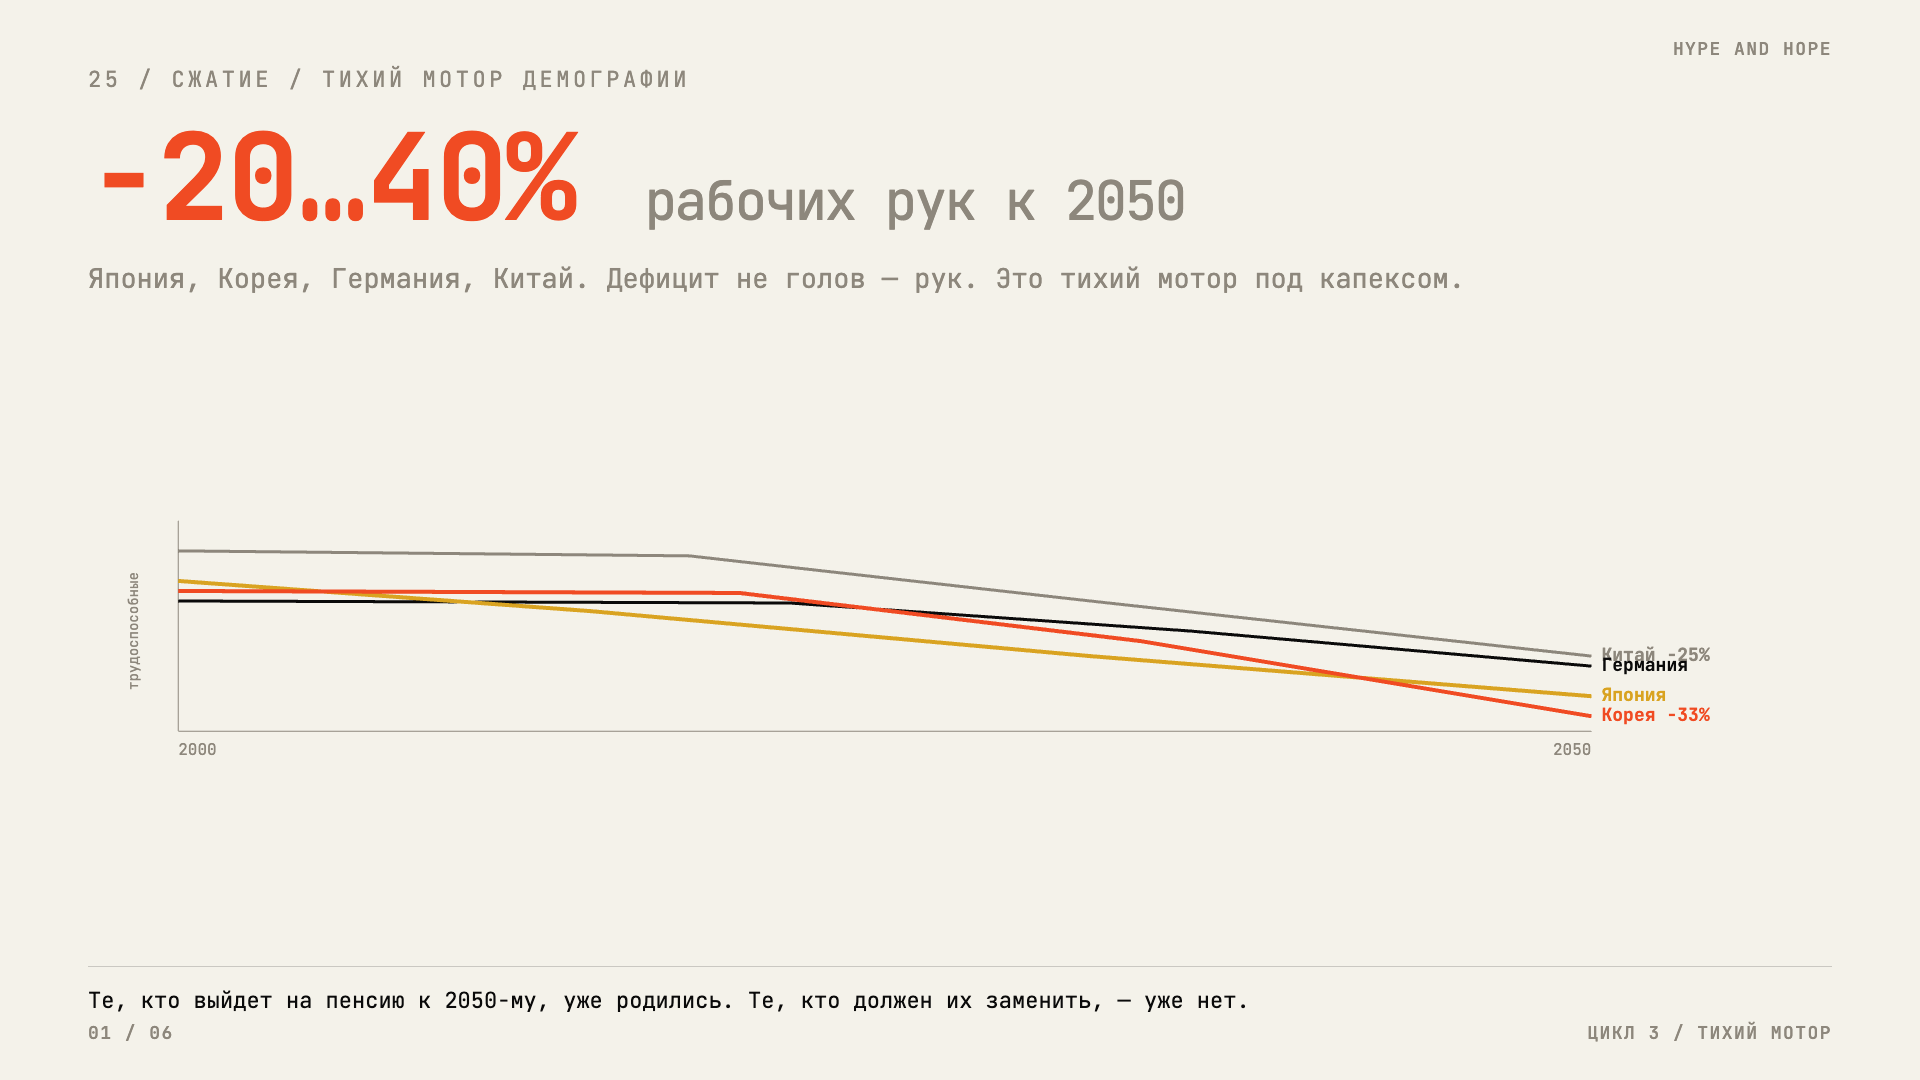
Трудоспособное население Японии (20–64) достигло пика в 79,4 миллиона в 1998 году. К 2023-му — 67,4 миллиона. К 2070-му прогноз — 44 миллиона. Минус 45% от пика. Корея теряет треть рабочей силы к 2044 году: с 36,6 до 24–27 миллионов. Германия с 51 до 37–41 миллиона. Китай с 984 миллионов трудоспособных в 2024-м до 745 миллионов к 2050-му — минус четверть миллиарда человек.
Это не прогноз в смысле «может, случится, может, нет». Люди, которые выйдут на пенсию к 2050 году, уже родились. Люди, которые должны были бы их заменить, уже НЕ родились — и это видно по рождаемости.
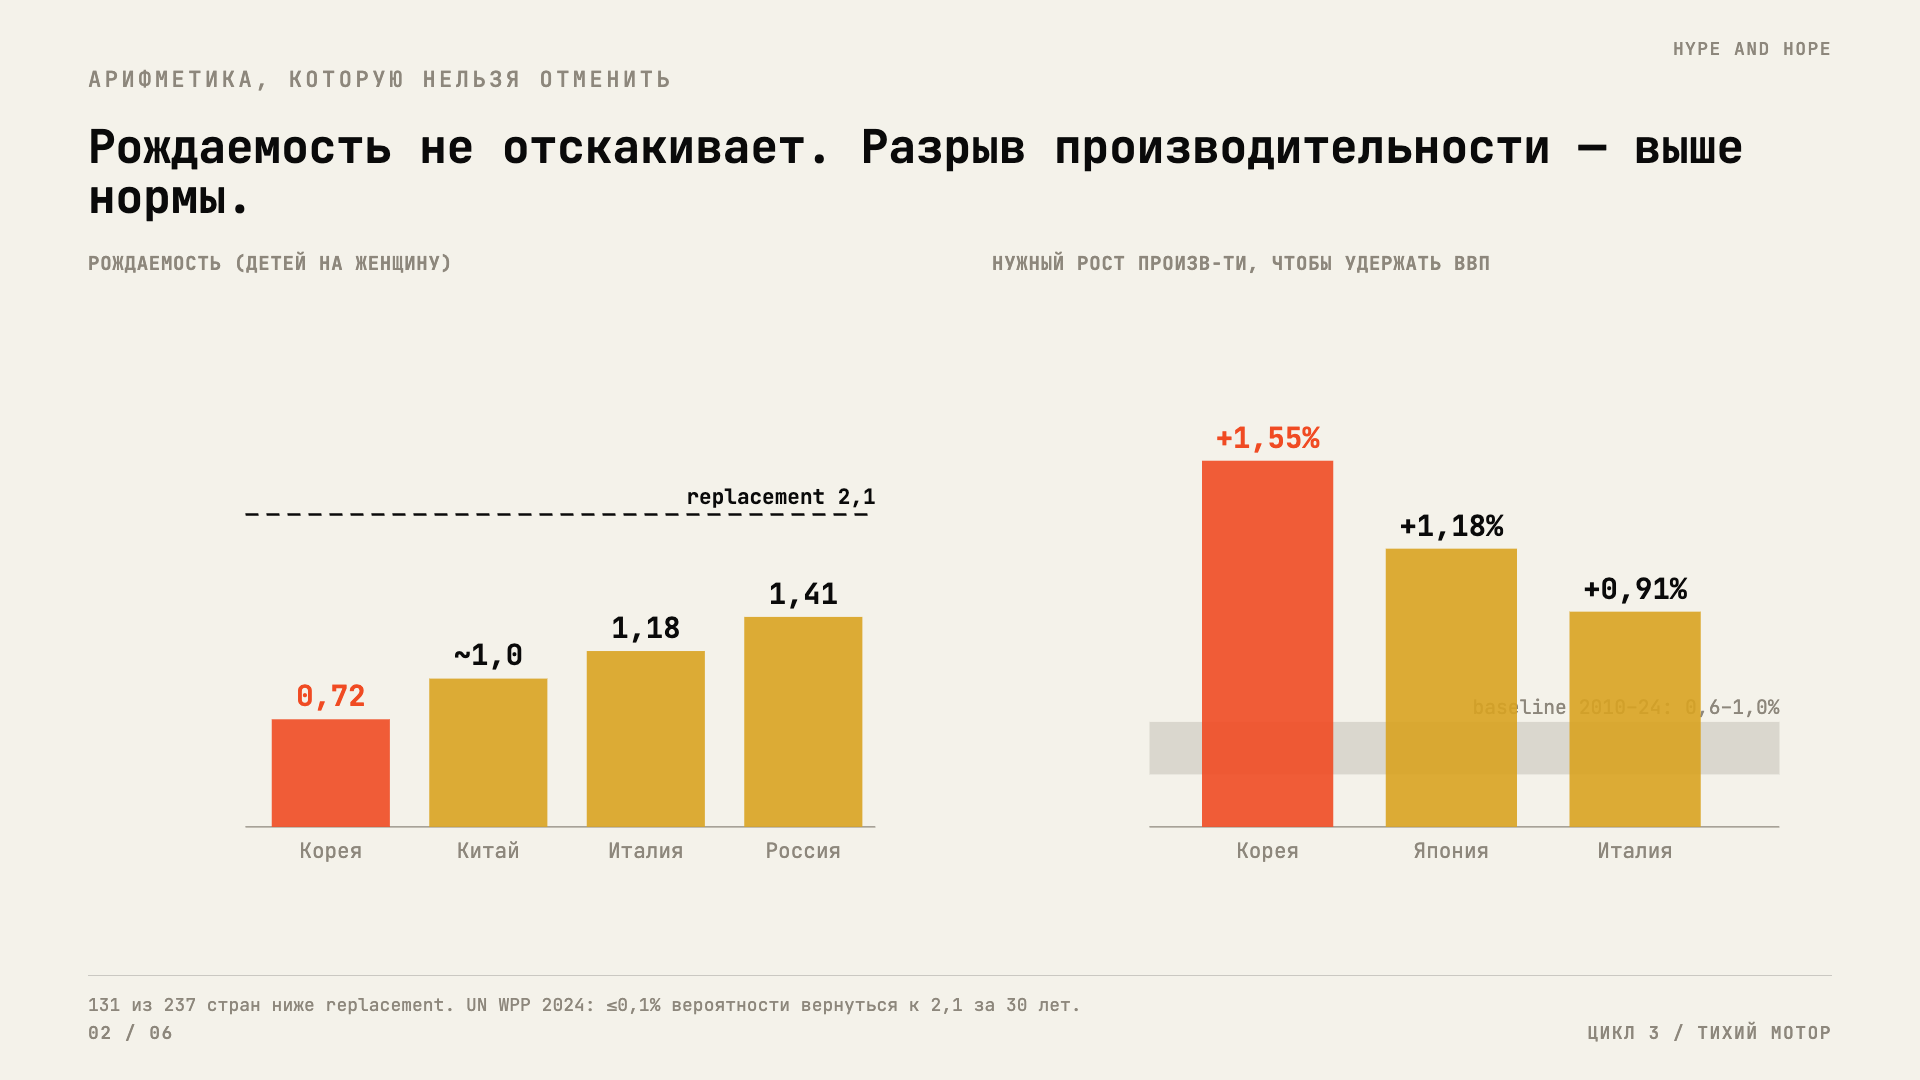
Суммарный коэффициент рождаемости в Корее — 0,72. Это значит, что каждое следующее поколение примерно втрое меньше предыдущего. В Китае около 1,0. В Италии 1,18. В России 1,41 и продолжает падать. Из 237 стран и территорий 131 — ниже уровня воспроизводства 2,1; это две трети населения планеты. Ни одна страна Европы и Восточной Азии не держала воспроизводство с девяностых. США потеряли его в 2007-м.
И это не отскакивает. UN WPP 2024 даёт группе ультранизкой рождаемости меньше 0,1% вероятности вернуться к 2,1 за тридцать лет. Рождаемость — самый инерционный процесс в экономике: даже если завтра в Корее каждая женщина решит рожать втрое больше, рабочую силу это пополнит через двадцать лет, не раньше.
Теперь следствие, которое прямо упирается в капекс. Чтобы Корея удержала ВВП на сегодняшнем уровне к 2050 году при сжатии рабочей силы на треть, производительность на одного работника должна расти на **1,55% в год**. Для Японии — 1,18%, для Италии — 0,91%. Это на 0,5–1,0 процентного пункта выше того, что эти экономики реально показывали в 2010–2024. Разрыв в один пункт за двадцать шесть лет компаундит примерно в 30%. Такой разрыв не закрывается обычным менеджментом. Он закрывается только капиталом, встроенным в технологию.
Вот это и есть мотор. Не «хочется внедрить AI». А «иначе ВВП начнёт сжиматься физически».
Прецедент: старики строят роботов
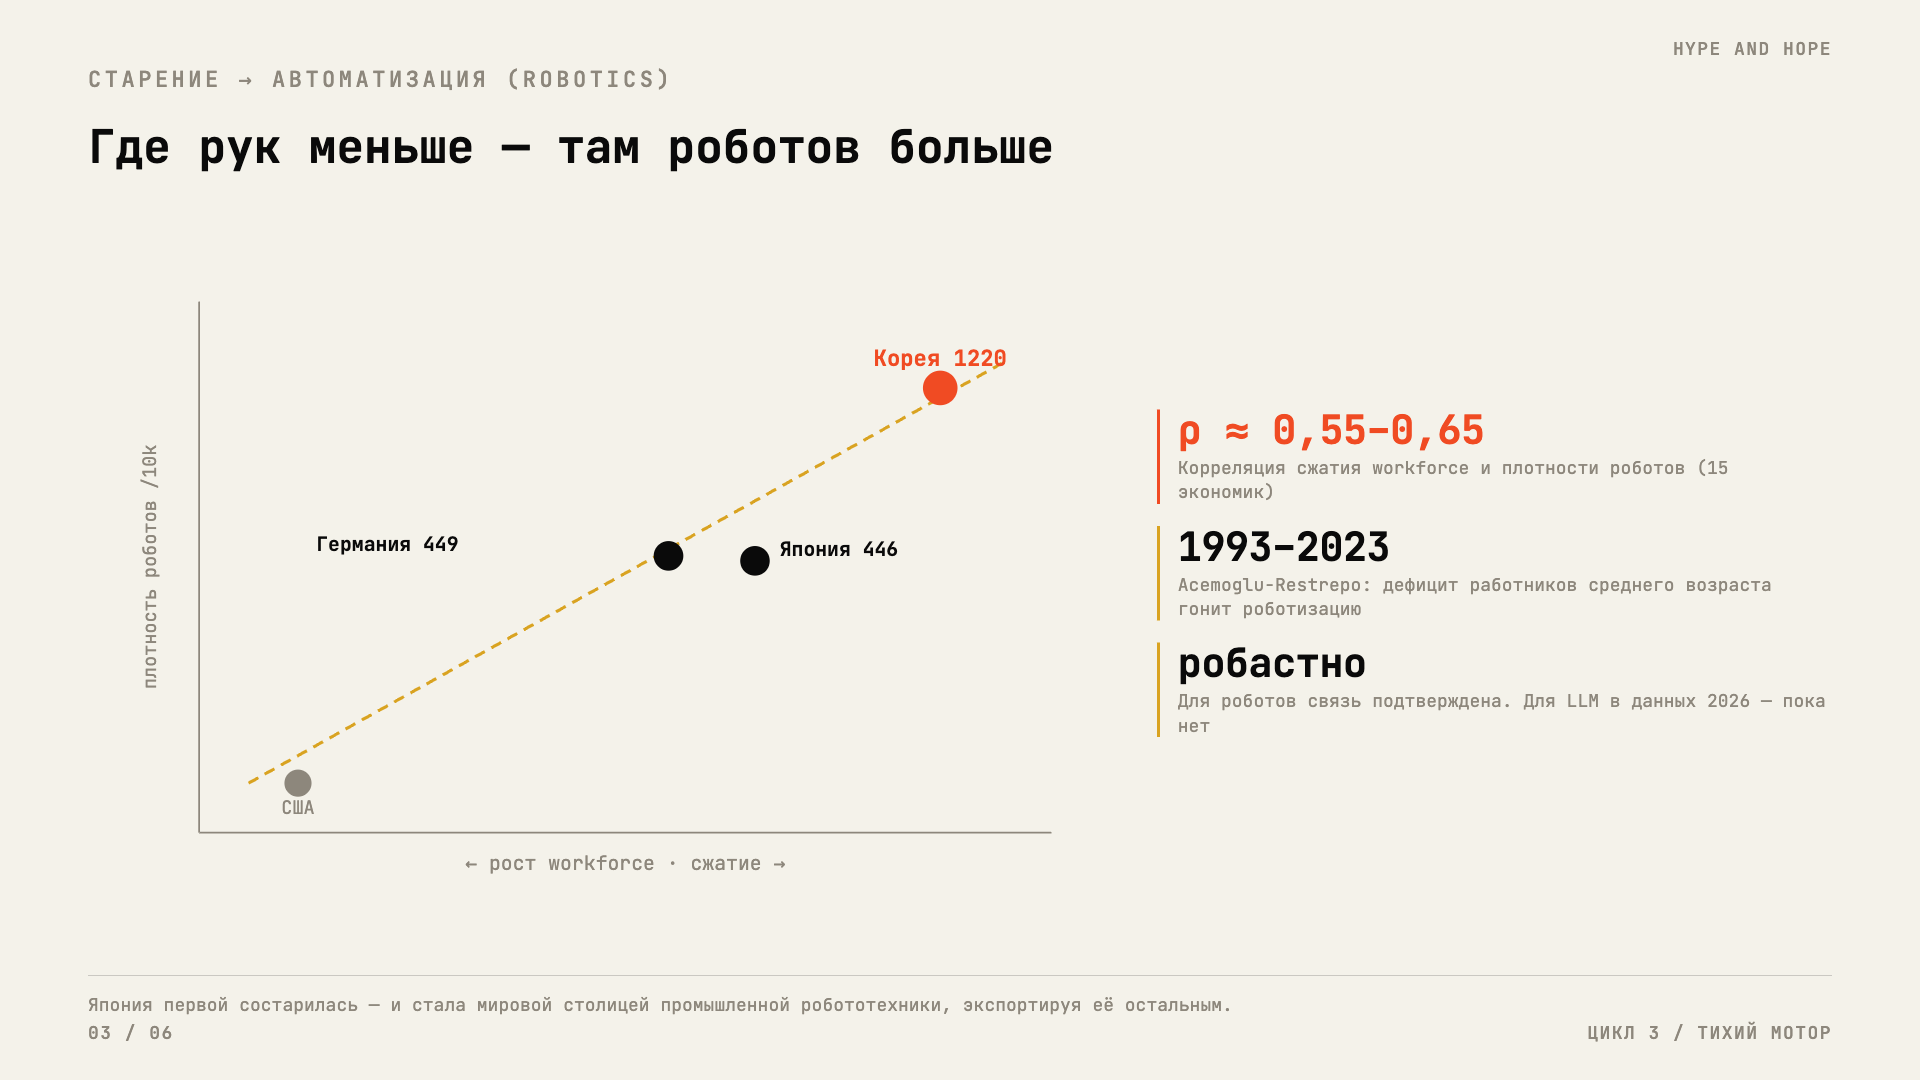
Аджемоглу и Рестрепо в работе для NBER разобрали внедрение промышленных роботов с 1993 по 2014 год. Вывод жёсткий: дефицит работников среднего возраста в стареющих странах объясняет значительную часть того, почему одни страны роботизируются быстрее других. Их формулировка — «относительный дефицит работников среднего возраста в быстро стареющих странах (Германия, Франция, Италия, Япония, Корея) стимулирует разработку и внедрение робототехники, которая затем экспортируется в остальной мир, включая США».
Данные по плотности роботов это подтверждают почти идеально. На 2024 год: Корея — 1220 роботов на 10 000 работников, Германия — 449, Япония — 446. Ранговая корреляция между прогнозным сжатием рабочей силы и текущей плотностью роботов по пятнадцати экономикам — Спирман ρ около 0,55–0,65. Из топ-10 по плотности все, кроме Швеции и США, сидят на сжимающейся демографической траектории.
Логика простая и старая, как сама экономика. Когда работников мало и они дорогие — выгодно вкладываться в то, что работает вместо них. Когда дёшевы и их много — незачем. Старение делает труд дефицитным, дефицит труда делает автоматизацию рентабельной. Япония не от хорошей жизни стала мировой столицей промышленной робототехники. Она первой состарилась.
Если эта логика переносится с роботов на AI, картина капекса складывается. Стареющий мир будет вынужден докупать производительность пачками, потому что людей взять негде. И тот, кто построил инфраструктуру заранее, окажется продавцом воды в пустыне.
Ключевое слово — «если».
Япония уже это доказала
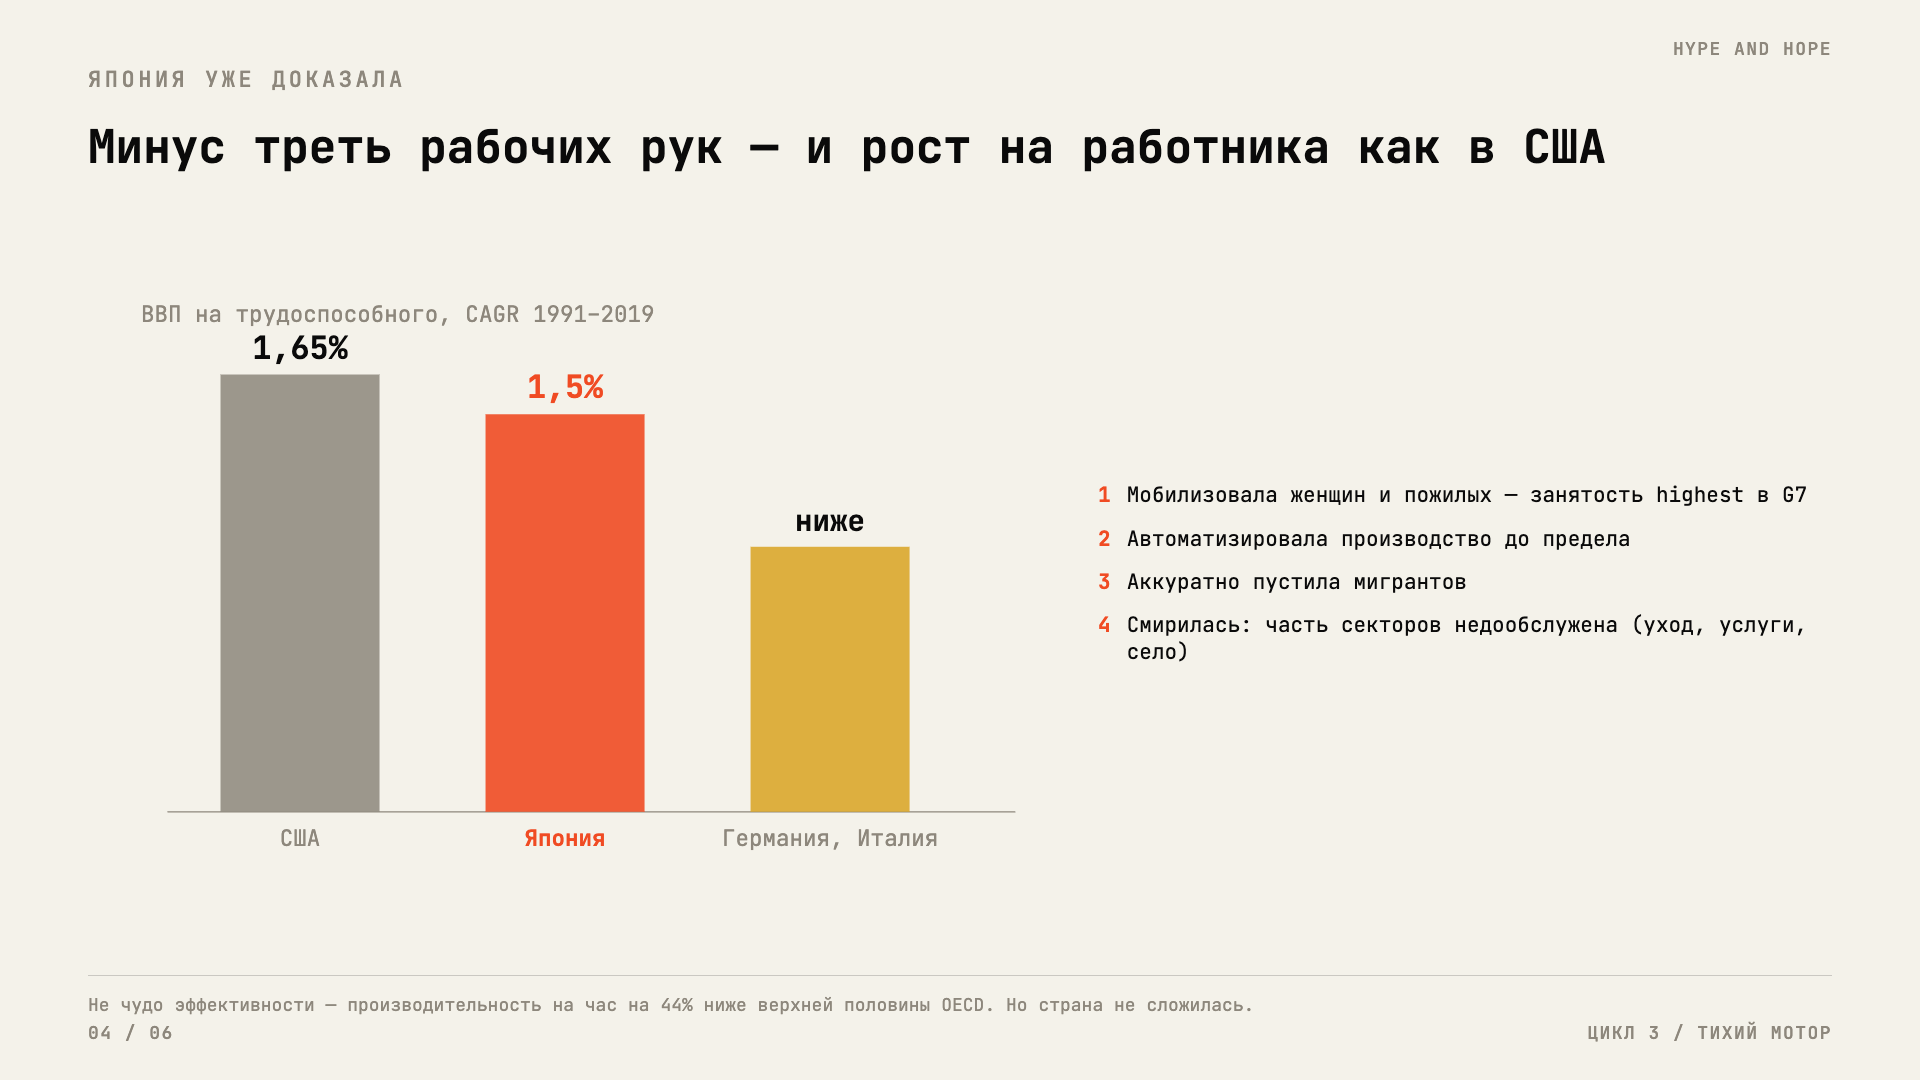
Трудоспособное население Японии сжимается с 1998 года — к 2023-му минус 12 миллионов человек, минус 15% от пика, и каждый год дальше вниз. И при этом с 1991 по 2019 год ВВП на одного человека трудоспособного возраста рос там на 1,5–1,6% в год — на уровне США (1,65%) и выше, чем в Германии и Италии. Рабочих рук становилось меньше каждый год — а выпуск на работника рос четверть века подряд.
Как. Четыре вещи одновременно. Вытащила на рынок труда тех, кто раньше на нём не был, — занятость женщин и пожилых в Японии сейчас самая высокая в G7. Автоматизировала производство до предела. Аккуратно, через сопротивление, начала пускать мигрантов. И — честная четвёртая часть — смирилась с тем, что часть секторов будет просто недообслужена. Уход за стариками, часть услуг, сельское хозяйство тянут с хроническим дефицитом рук.
Это не история чуда. Производительность на час в Японии на 44% ниже верхней половины OECD — страна берёт не эффективностью, а тем, что включила все резервы и держится. Но именно это и есть доказательство: можно десятилетиями терять рабочую силу и не обвалиться. Уровень жизни остался в верхней четверти OECD.
Япония — это работающая модель того, что весь развитый мир будет проходить следующие тридцать лет. И в этой модели автоматизация — несущая опора. Одна из четырёх, на которых страна не сложилась.
Как это формулируют те, кто продаёт
Илон Маск (CEO-positioning: продаёт Optimus и xAI) берёт максимальную версию: роботы решат демографию, физический труд закроют человекоподобные машины, дальше — посткапитализм, всеобщая дефляция, деньги теряют смысл. Это рамка survival adaptation, доведённая до утопии. Полезна как полюс: если Маск прав хотя бы на десять процентов, капекс под роботов и под AI — это страховка цивилизации, а не ставка.
Сатья Наделла (CEO-positioning: Microsoft держит долю в OpenAI) стоит на другом полюсе. Никакого замещения, «цифровые коллеги» в дополнение к людям, каждому агенту — свой Office. И трезвая оговорка про управляемость: «у нас есть контроль — это называется политэкономия, выборы». Градуалист.
Между утопией Маска и градуализмом Наделлы и живёт рабочая рамка: капекс как подготовка инфраструктуры к миру, где рук физически меньше. Звучит убедительно. Теперь — три места, где она трещит, и я не собираюсь их обходить.
Трещина первая: если рамка верна — почему не видно
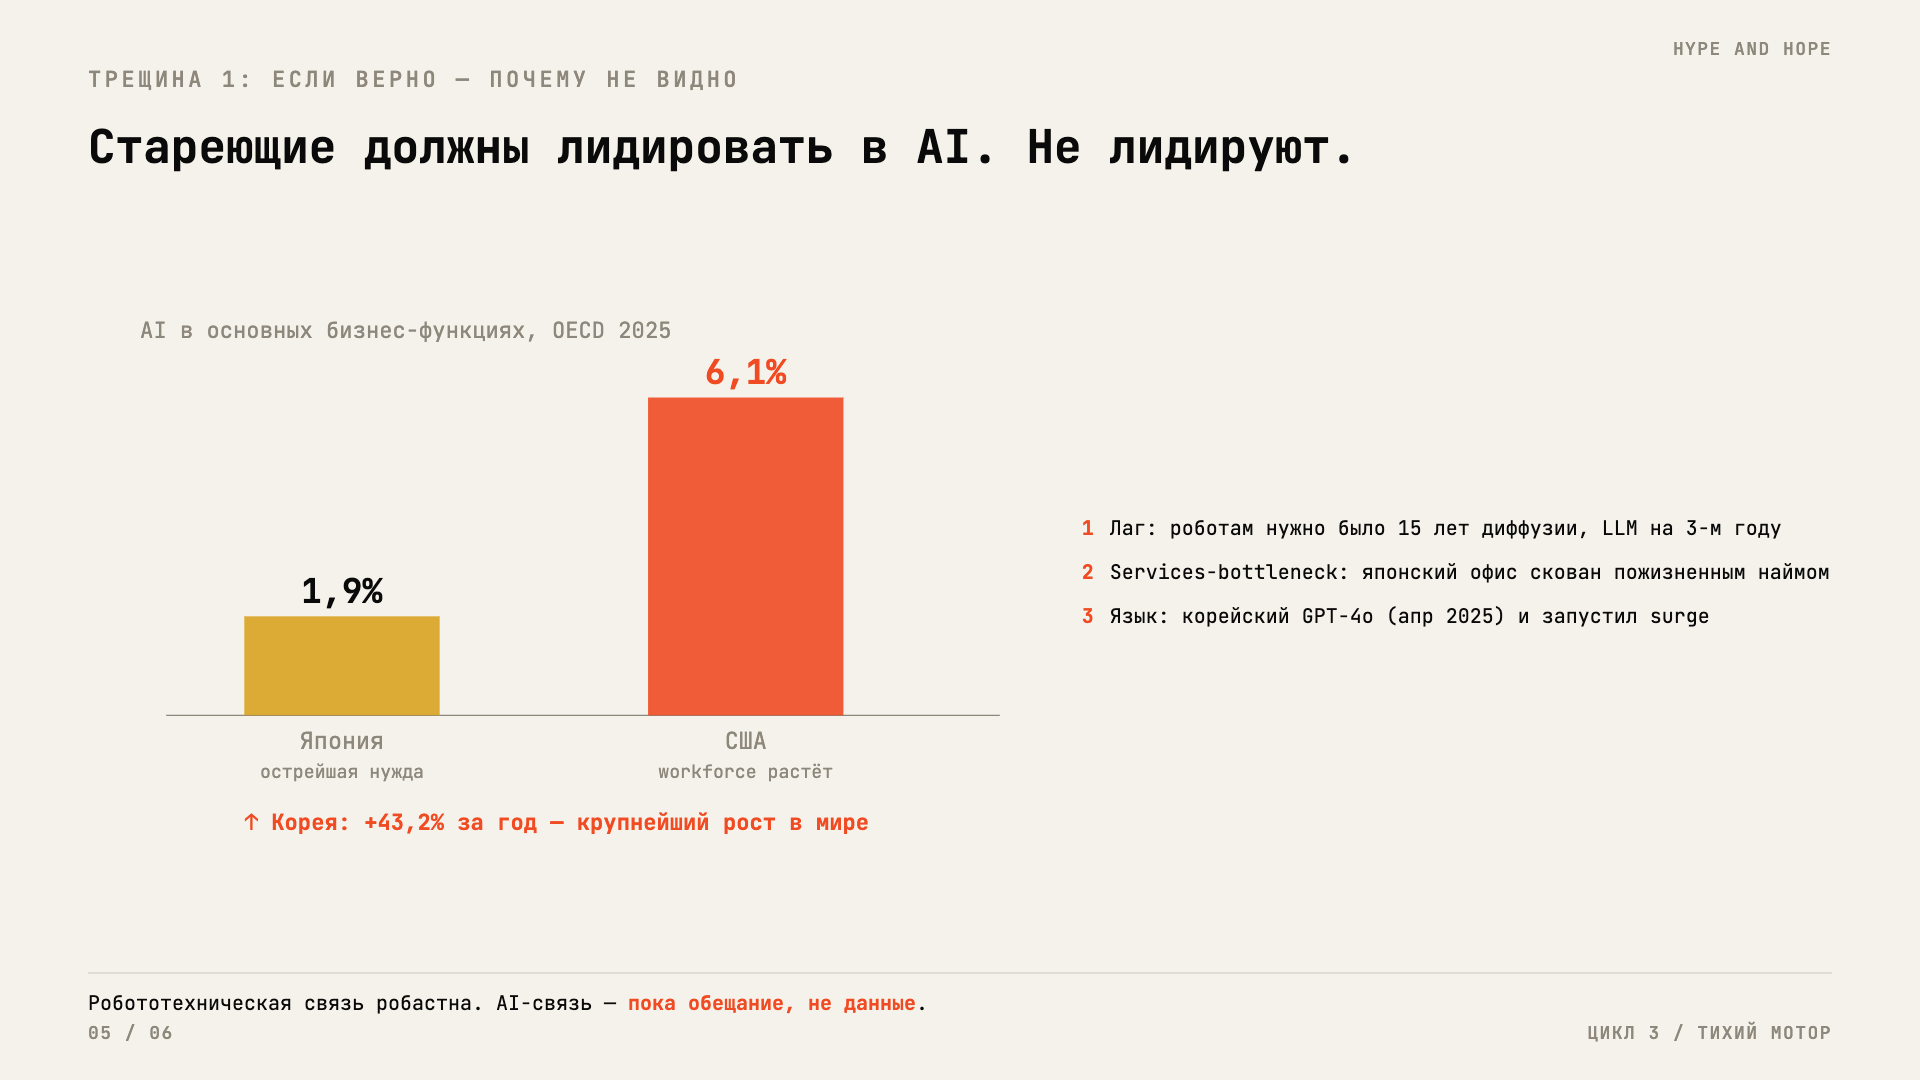
Они не лидируют. По данным OECD за 2025 год, доля компаний, использующих AI в основных бизнес-функциях, в Японии — 1,9%, в США — 6,1%. BIS считает по вакансиям: упоминание AI в Японии — 0,16% объявлений против 0,26% в США (апрель 2025). При этом Япония — крупнейший зарубежный потребитель API OpenAI. Страна с самой острой демографической нуждой внедряет AI в работу медленнее, чем страна, у которой workforce ещё растёт за счёт миграции.
Это прямо обратное тому, что предсказывает рамка в сильной форме. Я обязан это сказать вслух, иначе грош цена всему остальному.
Дальше — честные объяснения, почему связь может быть верной, но ещё не проявиться. Их три, и каждое ослабляет сильную версию.
Лаг. Промышленным роботам понадобилось около пятнадцати лет от первого внедрения в Японии и Корее до мировой диффузии. LLM сейчас на третьем году. Возможно, Япония и Корея просто ещё не успели. И тут — самая свежая цифра, по отраслевым трекерам: внедрение AI в Корее выросло на 43,2% за период с первой половины 2025-го по первый квартал 2026-го — крупнейший рост в мире, при росте США на 19%. Корея, которая стареет агрессивнее почти всех, рванула первой. Это ровно то, что предсказывает рамка для начала кривой догоняния.
Второе. Роботы заменяли труд на производстве, где он легко заменяется. AI бьёт по knowledge work, а в Японии офисная занятость скована пожизненным наймом и низкой мобильностью — стимул заменять человека на уровне фирмы тупится культурой.
Третье. Frontier-модели до 2025 года думали в основном по-английски. Корейский апгрейд GPT-4o вышел в апреле 2025-го — и именно после него Корея рванула. Японские frontier-модели в 2026-м могут дать такой же толчок.
Все три объяснения правдоподобны. И все три превращают «рамка доказана» в «рамка пока не опровергнута, но и не подтверждена данными». Робототехническая связь есть. AI-связь — пока обещание.
И отдельно — Дженсен Хуанг (CEO-positioning: продаёт чипы) даёт хорошую прививку от обратной крайности, от доум-нарратива. «Радиология должна была стать первой профессией, которая исчезнет. И угадайте, кого нам сейчас не хватает? Радиологов.» Дефицит рук и «AI всех заменил» — две разные истории, и путать их нельзя ни в ту, ни в другую сторону.
Трещина вторая: правильная идея на десять лет раньше
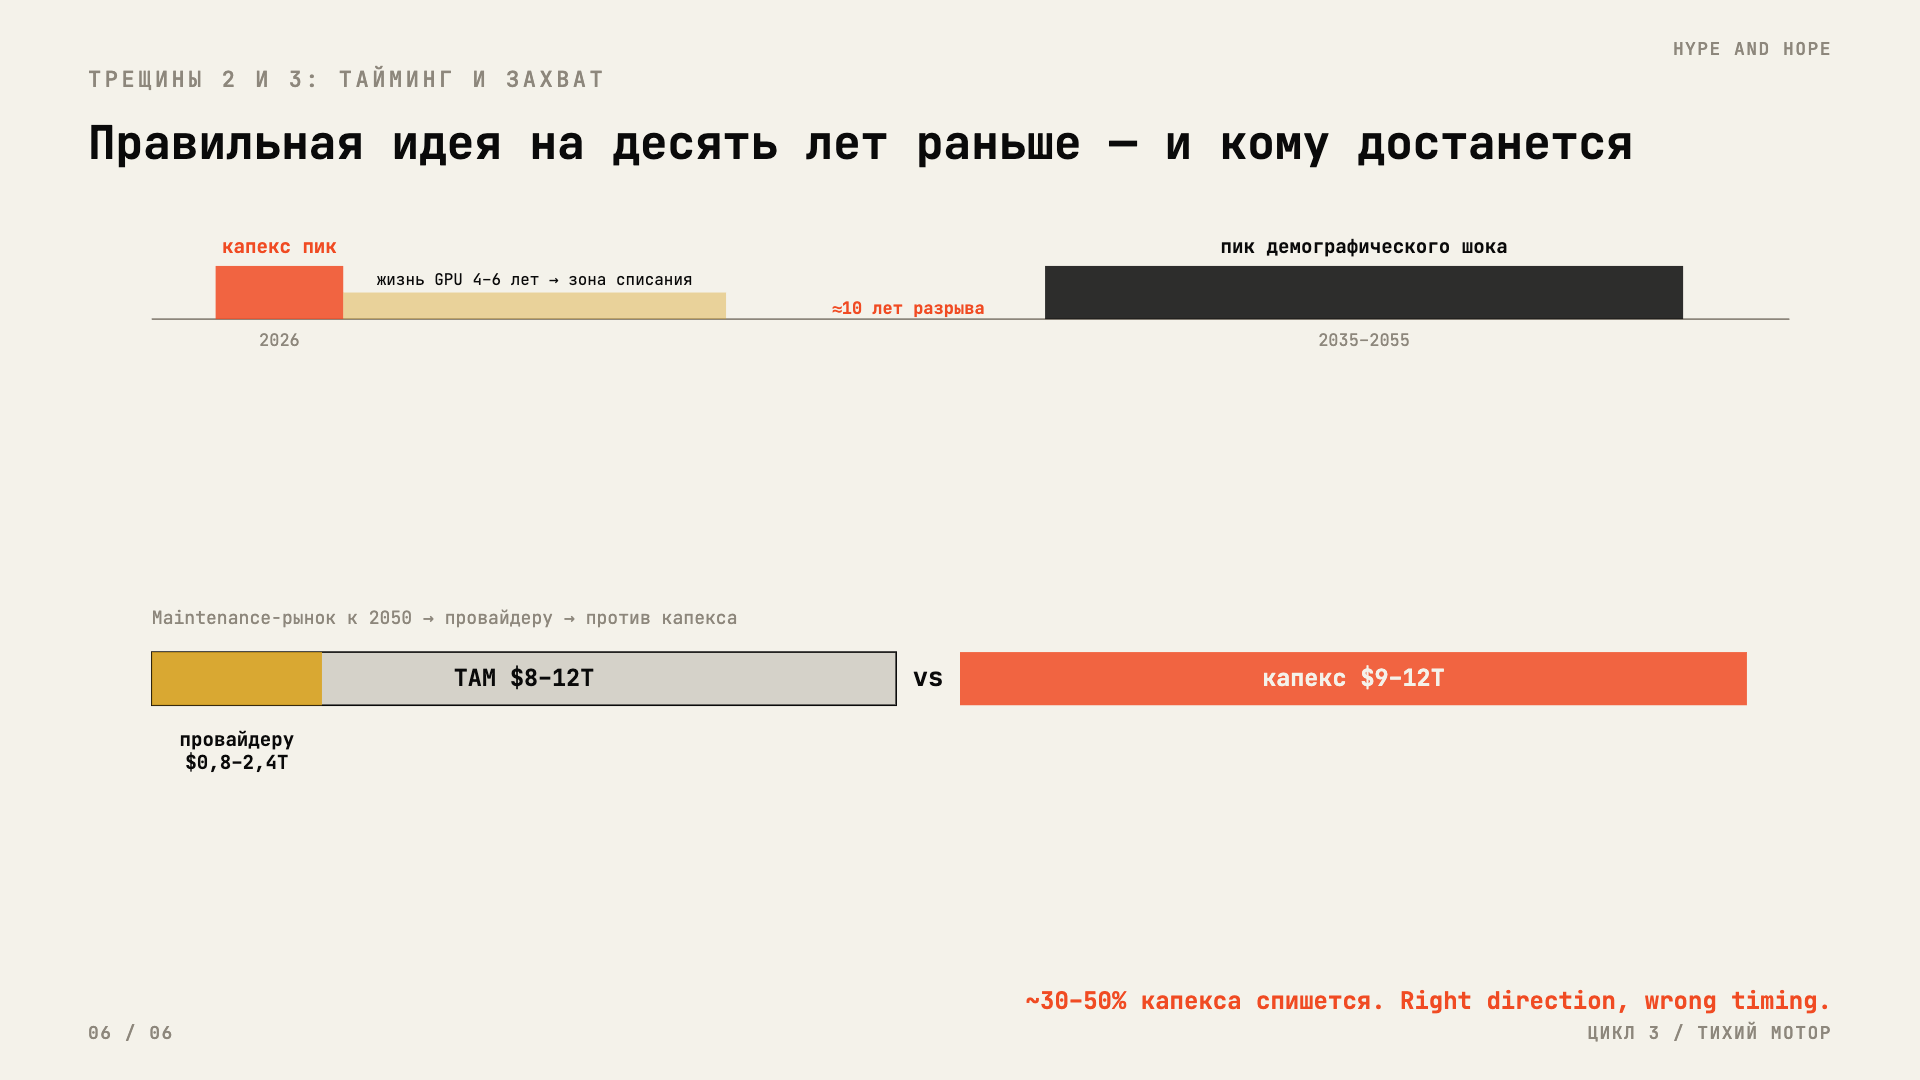
Капекс растёт примерно на 50% в год в 2024–2027. А острейшая фаза демографического шока — это 2035–2055 годы. Корея теряет 9,4 миллиона трудоспособных к 2044-му, Германия проходит резчайший спад к 2035-му, в Японии больнее всего будет в конце 2040-х.
Теперь про железо. У GPU экономическая жизнь 4–6 лет, и амортизируют их агрессивно. Microsoft сам раскрыл, что две трети капекса квартала ушло в короткоживущие активы. Сложите: две трети того, что строится в 2026 году, успеют полностью амортизироваться раньше, чем демографический шок дойдёт до середины.
Интернет окупался двадцать лет — но на инфраструктуре с долгим сроком жизни. Здесь закладывают скоропортящийся актив под спрос, который материализуется через десять-двадцать лет. Чтобы рамка сошлась честно, нужно одно из двух. Либо капекс продолжит компаундить высокими темпами ещё десять-пятнадцать лет — а это куда более сильное заявление, чем то, что компании дают в гайденсе. Либо первая волна перестроена, и реальный спрос обслужат уже следующие, более дешёвые поколения чипов, а текущую сборку частично спишут.
Параллель с доткомами тут точная, и она не в мою пользу как защитника рамки. Тогда экономика интернета оказалась правильной. Просто её реализовали на пять-семь лет раньше, чем созрели привычки потребителей, — и те, кто строил на пике, обнулились, хотя идея была верной. Правильная идея в неправильное время разоряет так же надёжно, как неправильная.
Трещина третья: даже если всё сойдётся — сколько достанется
Посчитаем верхнюю границу. Возьмём весь разрыв производительности по стареющим экономикам — Япония, Корея, Италия, Германия, Китай и далее, около 45 триллионов ВВП по ППС. Допустим, треть нужного прироста закрывает AI. Получается maintenance-рынок порядка 8–12 триллионов накопленным итогом к 2050 году. Это структурно больше, чем рынок замещения из [прошлой статьи], потому что это не «можно сэкономить», а «иначе ВВП сожмётся» — вынужденный спрос.
Звучит как оправдание любого капекса. Но провайдер забирает не весь этот рынок. Как я разбирал в «Потолке цеха», создателю технологии достаётся 10–20% созданной стоимости, остальное оседает у того, кто внедряет. Применяем: чистая выручка провайдеров из maintenance-спроса — $0,8–2,4 триллиона накопленным итогом к 2050-му. Против $9–12 триллионов накопленного капекса за тот же период.
Математика закрывается только в двух случаях. Либо провайдеры захватывают верхнюю границу доли — что исторически невероятно, софт так не делает. Либо реализуется прирост производительности уровня прогнозов McKinsey — который академический консенсус отверг. При честной оценке Аджемоглу, где AI даёт 0,05–0,07 процентного пункта TFP в год, рынок не закрывает капекс, даже если реализуется полностью.
То есть даже в самой благоприятной рамке, какую я смог найти, цифры на central case не сходятся.
Где поднимают деньги и где они понадобятся
Капекс поднимают там, где демографическая проблема наименьшая. Главный центр строительства — США, у которых рабочая сила ещё растёт за счёт миграции. А носители самой острой проблемы — Восточная Азия и Европа — строят несравнимо меньше. Место, где заливают деньги, не совпадает с местом, где спрос материализуется.
Это согласуется с рамкой «vendor готовит инфраструктуру заранее, чтобы потом продавать всему стареющему миру» сильнее, чем с рамкой «внутренний спрос уже здесь». Что, в свою очередь, возвращает нас к трещине номер два: если строят под будущий чужой спрос, а железо живёт шесть лет, — кто-то ошибается в таймингах. Либо строители, либо я.
Что это значит для архитектора
Что отсюда вытекает для тебя практически.
AI как роскошь и AI как выживание — разные ставки. Для растущей экономики, растущей компании, отдела, который нанимает, — AI это ускоритель, приятный, но не обязательный. Для сжимающейся — это замена людей, которых скоро физически нечем будет заменить. Если ты в России, в производстве, в регионе с оттоком кадров — ты ближе ко второму, чем тебе кажется. И тогда вопрос не «ускорит ли AI рост», а «чем я закрою ставки, которые через три года некем будет закрыть».
Строй процессы, а не покупай подписки. Тихий мотор работает медленно, и соблазн — отложить. Но перестройка процесса под передачу машине занимает годы, а дефицит рук приходит по графику рождаемости, который уже известен. Те, кто начинает перекладывать процессы на машину сейчас, встретят дефицит подготовленными. Те, кто ждёт, будут перестраиваться в панике и дорого.
Не верь в рамку целиком — и не отвергай целиком. Кто покупает историю «демография всё окупит» без оговорок — переплатит на пике, как переплачивали за доткомы. Кто отмахивается «это всё пузырь» — прозевает реальный сдвиг, который придёт по демографическому графику и никуда не денется. Трезвая позиция: мотор реальный, тайминг кривой, половину капекса спишут, а спрос на тех, кто умеет перекладывать работу на машину, будет расти ровно по мере того, как уходят люди.
Дальше в цикле — третий ограничитель. Демография гонит автоматизацию, но та же демография растит сектора, в которых автоматизация не работает: уход, физическое присутствие, доверие. Где проходят эти стены и почему старение делает их выше — следующая статья.
Есть и крайний случай всей этой логики — страна, у которой демографический шок максимальный, а доступ к автоматизации перекрыт. Что происходит тогда — отдельный и для меня личный разговор, к нему вернусь позже в цикле.
Тихий мотор не гудит. Но он уже включён, и выключить его нельзя.
Когда тебе продают «демография всё окупит», ты должен уметь спросить: на каком горизонте, какая доля капекса спишется, и что я делаю со своим бизнесом не в 2050-м, а в следующие три года.
Источники и данные
Трудоспособное население Японии/Кореи/Германии/Китая, проекции к 2050–2070 [confirmed — UN WPP 2024 + национальные агентства]:
- UN World Population Prospects 2024: https://population.un.org/wpp/
- OECD Japan Economic Survey 2024: https://www.oecd.org/en/publications/oecd-economic-surveys-japan-2024_b6a17117-en.html
TFR: Корея 0,72, Китай ~1,0, Италия 1,18, Россия 1,41; 131/237 стран ниже replacement [confirmed — национальная статистика + UN WPP 2024]:
- UN World Fertility Report 2024: https://www.un.org/development/desa/pd/content/world-fertility-report-2024
- KOSTAT (Корея): https://kostat.go.kr/
Required productivity gain (Korea +1,55%, Japan +1,18%, Italy +0,91%) [analyst estimate — расчёт на базе UN WPP + OECD Productivity Compendium 2024/2025].
Acemoglu-Restrepo «Demographics and Automation», старение → роботы [confirmed — NBER WP 24421]:
- NBER: https://www.nber.org/papers/w24421
Robot density 2024 (Korea 1220, Germany 449, Japan 446) [confirmed — IFR World Robotics 2025]:
- IFR: https://ifr.org/
Japan GDP per working-age adult +1,5–1,6% CAGR 1991–2019 [confirmed — Fernández-Villaverde et al., European Economic Review].
OECD 2025: AI в core business functions Japan 1,9% vs US 6,1% [confirmed — OECD AI adoption 2025]:
- OECD, AI and the Labour Market in Japan: https://www.oecd.org/en/publications/artificial-intelligence-and-the-labour-market-in-japan_b825563e-en.html
BIS: AI-keywords в вакансиях Japan 0,16% vs US 0,26% (апрель 2025) [confirmed — BIS Working Paper 1269, Aoki et al. 2025]:
- BIS WP 1269: https://www.bis.org/publ/work1269.htm
Korea: рост adoption +43,2% H1 2025 → Q1 2026, крупнейший в мире (US +19%) [analyst estimate — отраслевые трекеры 2026]:
- Visual Capitalist, AI Adoption by Country 2026: https://www.visualcapitalist.com/mapped-ai-adoption-by-country-in-2026/
Тайминг: пик капекса 2026, пик шока 2035–2055, жизнь GPU 4–6 лет, 2/3 капекса MS в short-lived активы [confirmed — Microsoft 10-Q + UN WPP 2024].
Maintenance TAM $8–12T, чистая выручка провайдеров $0,8–2,4T vs капекс $9–12T [analyst estimate — расчёт на базе R3 / Acemoglu TFP].
Acemoglu TFP +0,53–0,66% за 10 лет [confirmed — NBER WP 32487 / Economic Policy 2025]:**
- NBER: https://www.nber.org/papers/w32487
Интервью с лидерами (Маск — роботы/UHI/дефляция; Наделла — digital colleagues, политэкономия; Хуанг — анти-doom, радиологи) — vendor research / CEO-positioning:
- Лог AI-агента, классифицирующий TG-посты по концепциям: https://github.com/YanLukashin/sigismund-logs
Собственные статьи (внутренние ссылки):
- [«Лишний мозг» — где материализуется спрос на cognition]
- [«Потолок цеха» — потолок substitution и оценки лабораторий]