
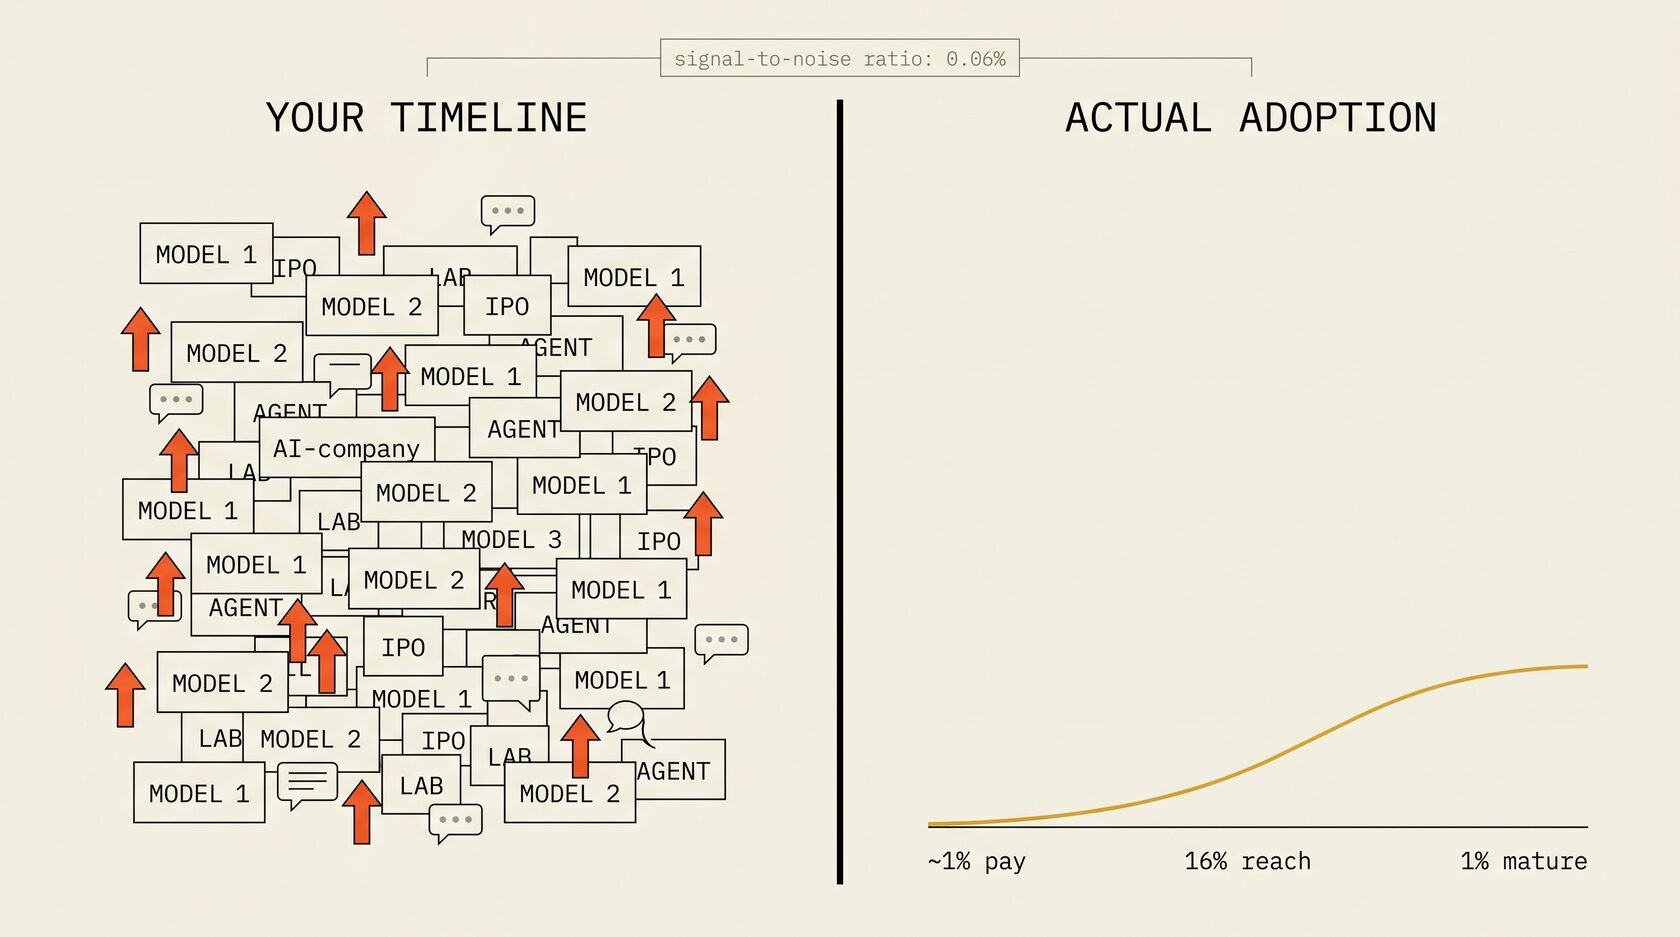
Ленту формирует алгоритм, который давно понял, что я про ИИ. Результат — я сижу в эхо-камере 0.06% самых продвинутых AI-пользователей планеты. И меряю из неё скорость мира.
А мир движется иначе. Я веду курс, где регулярные участники — собственники с 300+ человек в найме, директора функций. И половина из них впервые видит, что Claude умеет работать с Excel.
Сегодня — про расхождение между вашим ощущением «я опоздал» и фактической адоптацией рынка. Это самое важное коммерческое преимущество 2026 года, и его почти никто не видит, потому что все смотрят на ленту.
Цифры меряют разное
Консьюмерский слой. OpenAI в феврале 2026 раскрыл: у ChatGPT 900 миллионов weekly active users. Из них 50 миллионов платят за consumer подписку, 9 миллионов — за business. Всего ~59 миллионов. Конверсия в платящих — около 6%. То есть 94% пользователей ChatGPT бесплатны, и значительная часть из них спрашивает модель о рецептах и объясняет, что такое ипотека.
В целом по всем AI-продуктам — ChatGPT, Claude, Gemini, Cursor, Perplexity, Copilot — платящих к апрелю 2026 около 80–120 миллионов. Это примерно 1% населения Земли. Остальные 99% либо используют бесплатно, либо не используют вовсе.
Microsoft AI Economy Institute в отчёте 2025 года даёт reach генеративного ИИ в 16.3% мирового населения. Рост с 15.1% полугодом ранее. Значит 83.7% людей ни разу не открыли ChatGPT или его аналог.
Pew Research в июне 2025: только 34% американских взрослых хотя бы раз пользовались ChatGPT. В США. В 2025-м. Две трети населения самой технологически продвинутой страны планеты — не попробовали.
Корпоративный слой. Здесь самое интересное.
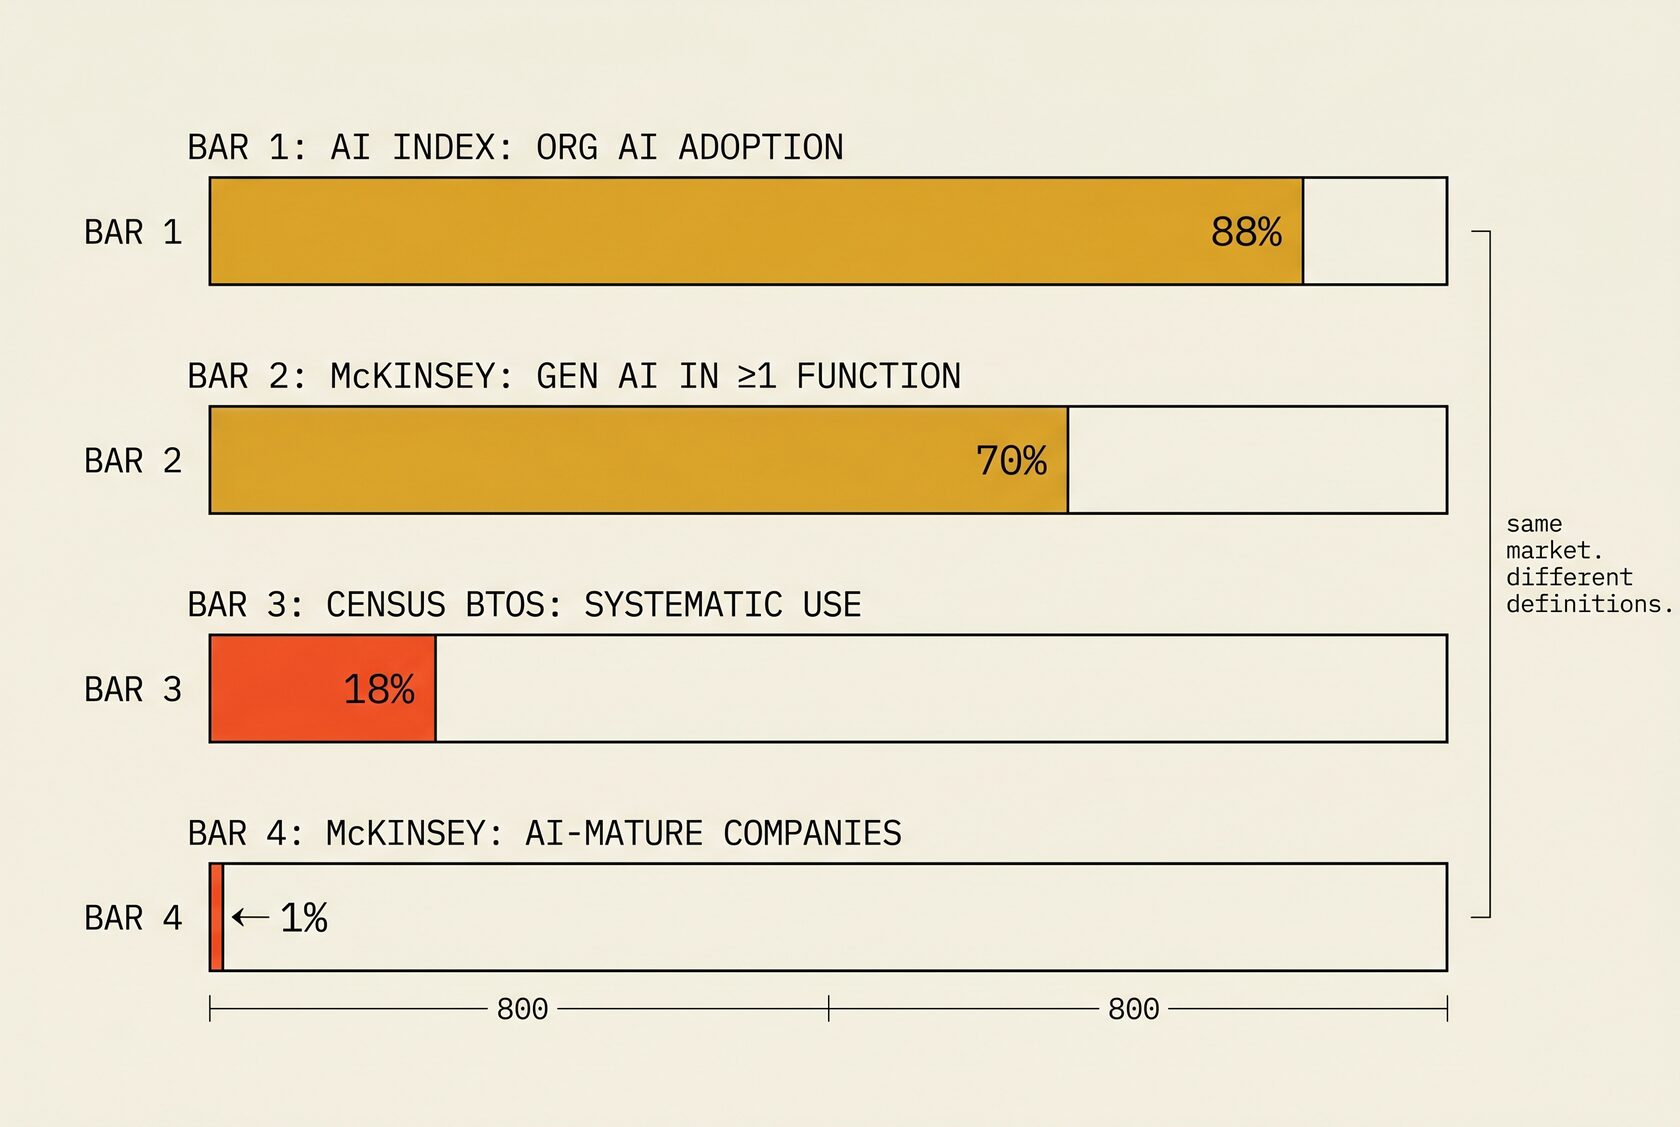
AI Index 2026 (Stanford HAI, глава Economy): 88% организаций имеют «any AI adoption». Звучит как насыщение. Читаем дальше: 70% используют генеративный ИИ хотя бы в одной бизнес-функции, а развёртывание AI-агентов — в единицах процента по всем функциям. То есть 88% касается, но не внедряет.
Ramp AI Index в марте 2026 показывает 50.4% американских бизнесов, которые фактически платят за ИИ через корпоративные карты. Ramp меряет траты, не опросы. Гораздо честнее опросов.
Census Bureau Business Trends and Outlook Survey меряет иначе — систематическое использование для производства товаров или услуг. В ноябре 2025 Census сменил формулировку на более широкую — «для любой бизнес-функции». Под узкое определение (2024): около 4.6%, к сентябрю 2025 — 10%. Под новое широкое — около 18% к концу 2025.
Слой зрелости. Из McKinsey State of AI 2025: 88% компаний используют ИИ хотя бы в одной функции, но только около трети масштабировались за пределы пилота. А McKinsey Superagency (январь 2025) бьёт совсем жёстко: только 1% лидеров компаний называют свою организацию AI-mature — то есть такой, где ИИ полностью встроен в workflow и даёт substantial business outcomes.
1%. Не 4%, не 15%, не 30%. Один процент.
И одна свежая цифра, которая переворачивает framing. AI Index 2026 оценивает американский consumer surplus от генеративного ИИ в $172 миллиарда за 2025-й — рост 54% за год, median value per user утроился. Рынок создаёт полезность на масштабах триллионов, а монетизирован этот рынок на уровне зачатков.
Зазор между «касается» и «внедряет»
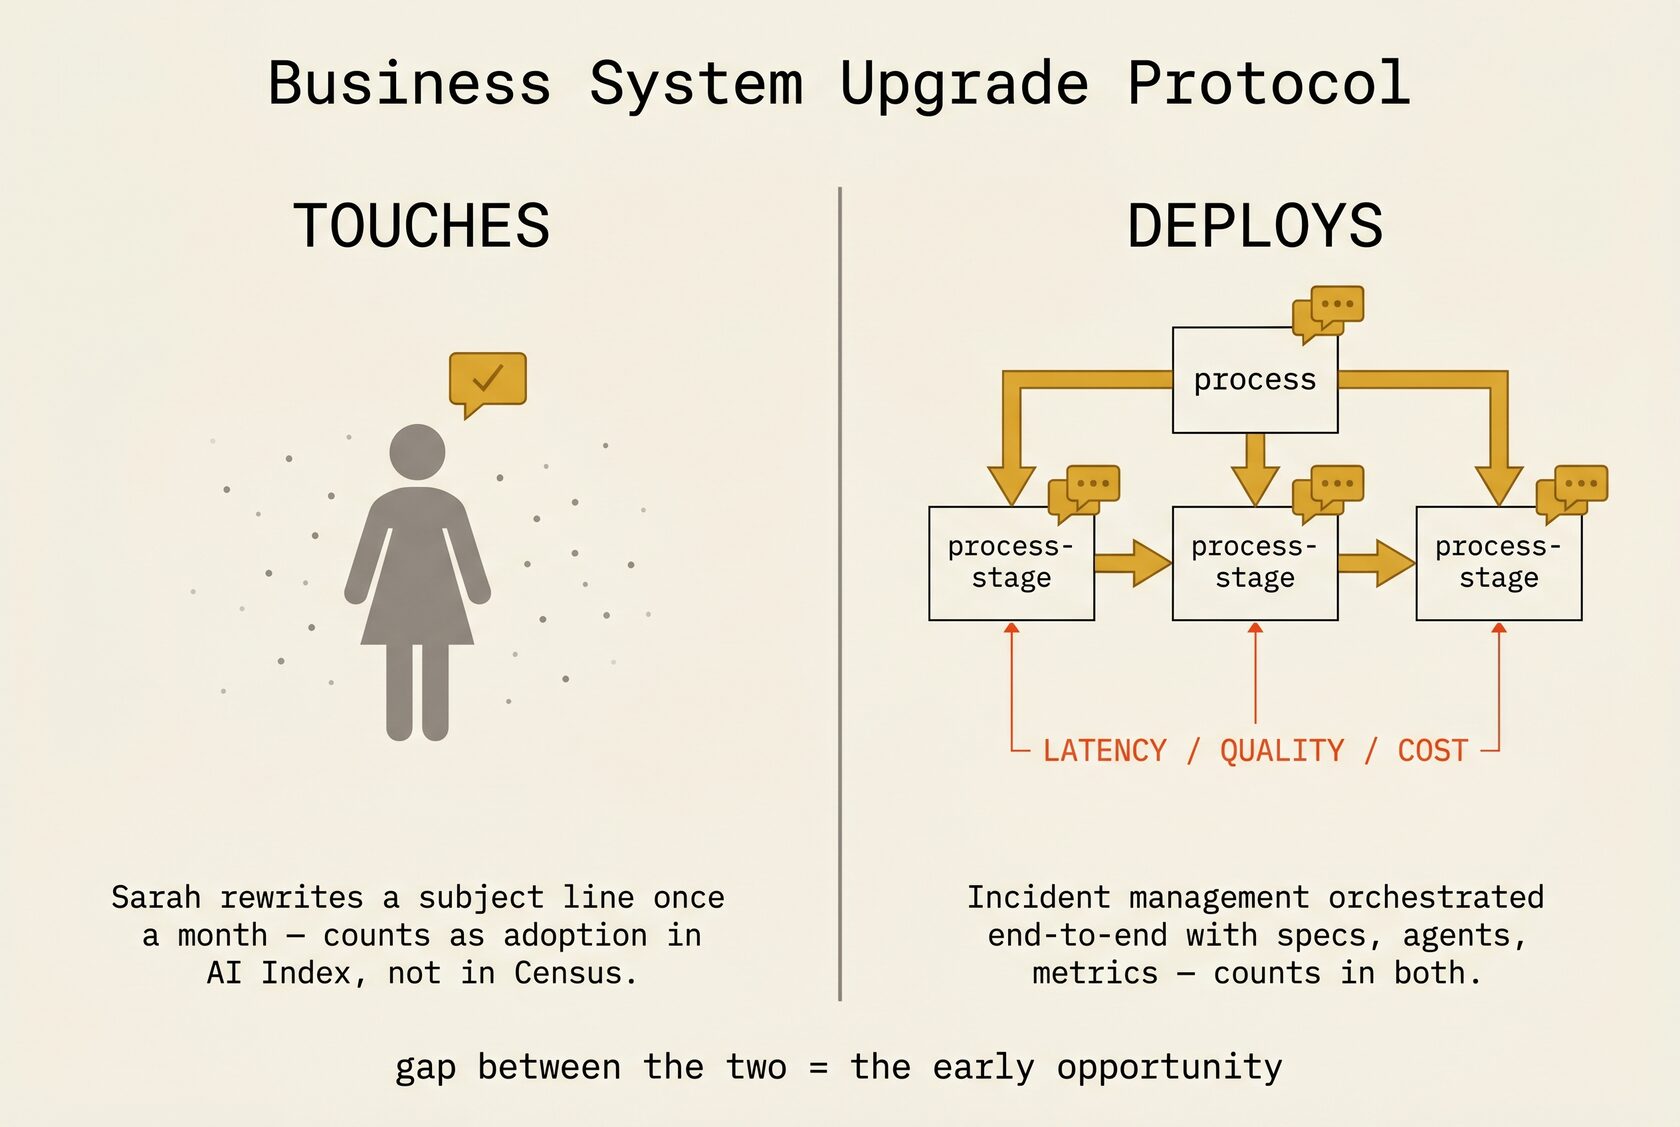
Компания X говорит: «мы используем ИИ». Что внутри? Сара из маркетинга раз в месяц переписывает subject line через ChatGPT. Это — adoption по AI Index. Это — не adoption по Census.
Компания Y говорит: «мы используем ИИ». Что внутри? Инцидент-менеджмент проходит через оркестрованный контур с тремя LLM-агентами, у каждого класса тикета есть спека и метрики. Это — adoption по обеим шкалам.
Между X и Y — пропасть. По моей [шкале эволюции компаний C0–C5] это C1 и C3. По деньгам и устойчивости — разные компании.
Главный вопрос 2026 года звучит не «использует ли ваша компания ИИ», а «на каком уровне зрелости она сидит, и где будут ваши конкуренты через 18 месяцев».
Ramp с их 50% — это бизнесы, которые платят. AI Index с 88% — которые касаются. Census с 18% — которые систематически используют. McKinsey с 1% — которые встроили в свою ДНК. Все четыре цифры одновременно верные. И разница между ними — рыночный зазор.
В этом зазоре работает implementation layer: тот, кто переводит компании из C1 в C3. За это платят премиум. Рынок этой работы сегодня делать не умеет — потому MIT NANDA и намерил 95% провалившихся GenAI-пилотов в своём исследовании августа 2025-го.
И полезная деталь из того же исследования: покупные AI-решения от специализированных вендоров успешны примерно в 67% случаев. Внутренние сборки — около трети. Разница — в архитектурном мышлении. У вендора оно зашито в продукт. У внутренней команды, собравшей пилот за выходные, его нет.
Карта C0–C5: где сидит рынок
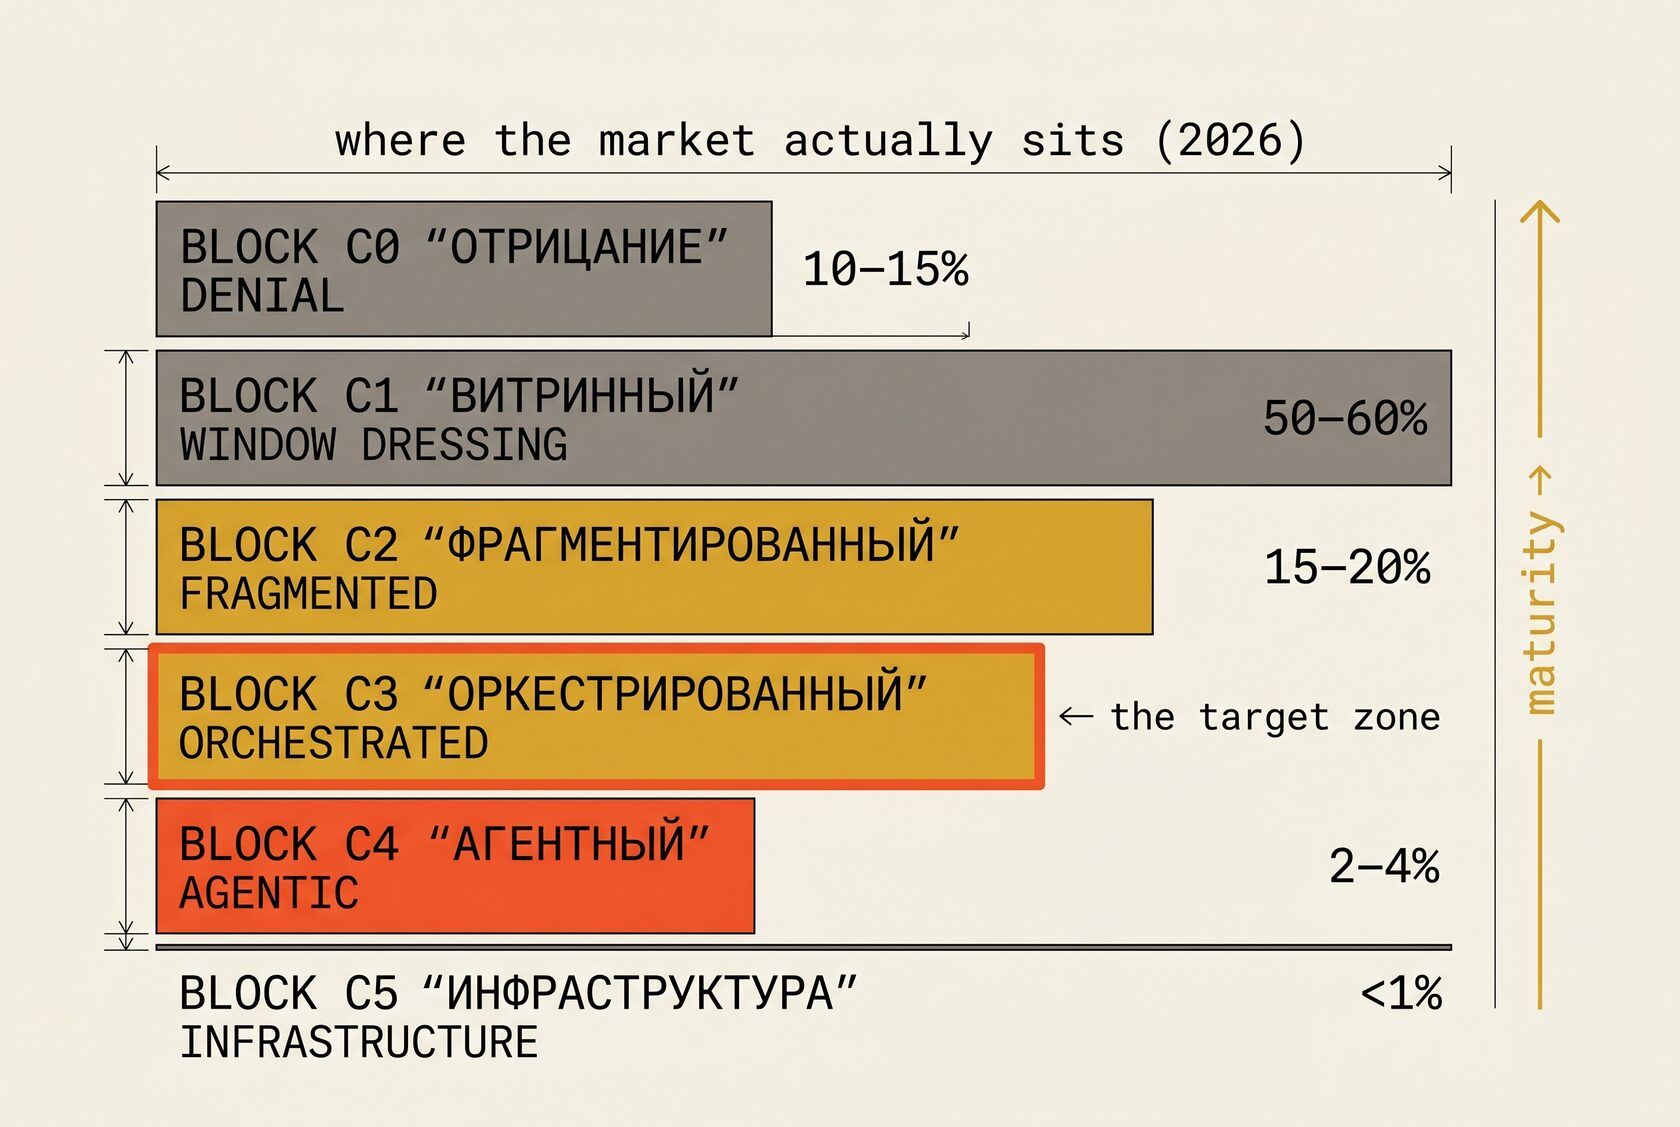
C0. Отрицание. Разговор об ИИ упирается в страх и бюрократию. По Census-оценкам — около 10–15% компаний в открытых секторах. В регулируемых (здравоохранение, финансы, госуслуги) — больше.
C1. Витринный ИИ. Sarah из маркетинга с ChatGPT, презентации через Gemini, отдельные ассистенты. Локальная польза. Ядро процессов прежнее. **Это самый массовый слой рынка — оценочно 50–60% организаций.** AI Index считает их за adopters, Census — нет. Оба по-своему правы. Эти компании опасно комфортны: они думают, что «используют ИИ», но ничего не переорганизовали.
C2. Фрагментированный ИИ. Отделы внедряют разное. Маркетинг — одно, поддержка — другое, разработка — третье. Хаос интеграции, растут риски данных, дублирование функций. Это зона, где падает большинство пилотов и рождается «у нас ИИ не работает». 15–20% по оценке.
C3. Оркестрированный ИИ. Процессы, workflow, единый контур с данными, моделями, контролем качества, точками человеческого ревью. Из McKinsey «около трети scaled beyond pilot» — почти все они здесь. Порядка 15% компаний.
C4. Агентная операционная модель. Часть процессов выполняется агентами, человек — в точках контроля. По AI Index agent deployment *«в единицах процента по всем функциям»*. То есть C4 пока ~2–4%.
**C5. Инфраструктурная позиция. Компании, владеющие отраслевым слоем интеллекта — данные, стандарты, distribution. Десятые доли процента.
Большинство рынка — C1–C2 с отдельными ядрами C3. Пропорция примерно такая:
- Отрицание (C0): 10–15%
- Витринный (C1): 50–60%
- Фрагментированный (C2): 15–20%
- Оркестрированный (C3): ~15%
- Агентный (C4): 2–4%
- Инфраструктура (C5): <1%
Вы читаете это и ищете свою компанию. И правильно делаете.
Если конкурент переходит из C1 в C3 за 18 месяцев, он забирает клиентскую базу рынка. Потому что у него модель лучше? — у всех плюс-минус одни GPT-5 и Claude. Потому что у него процессы собраны вокруг модели, а у вас модель живёт отдельно от процессов. Клиент это чувствует в скорости ответа, в качестве рекомендации, в том, что его не переспрашивают три раза подряд одно и то же.
Окно: почему оно до сих пор открыто
Gartner проецирует, что к 2027 году 65%+ компаний с менее 100 сотрудниками будут использовать AI workflow automation — с менее чем 20% в 2024-м. Zapier запустил Agents с доступом к 8000 приложений, n8n — AI Workflow Builder, Microsoft выпустил Copilot Business за $21 на пользователя. Тулы коммодитизируются быстро. Это факт.
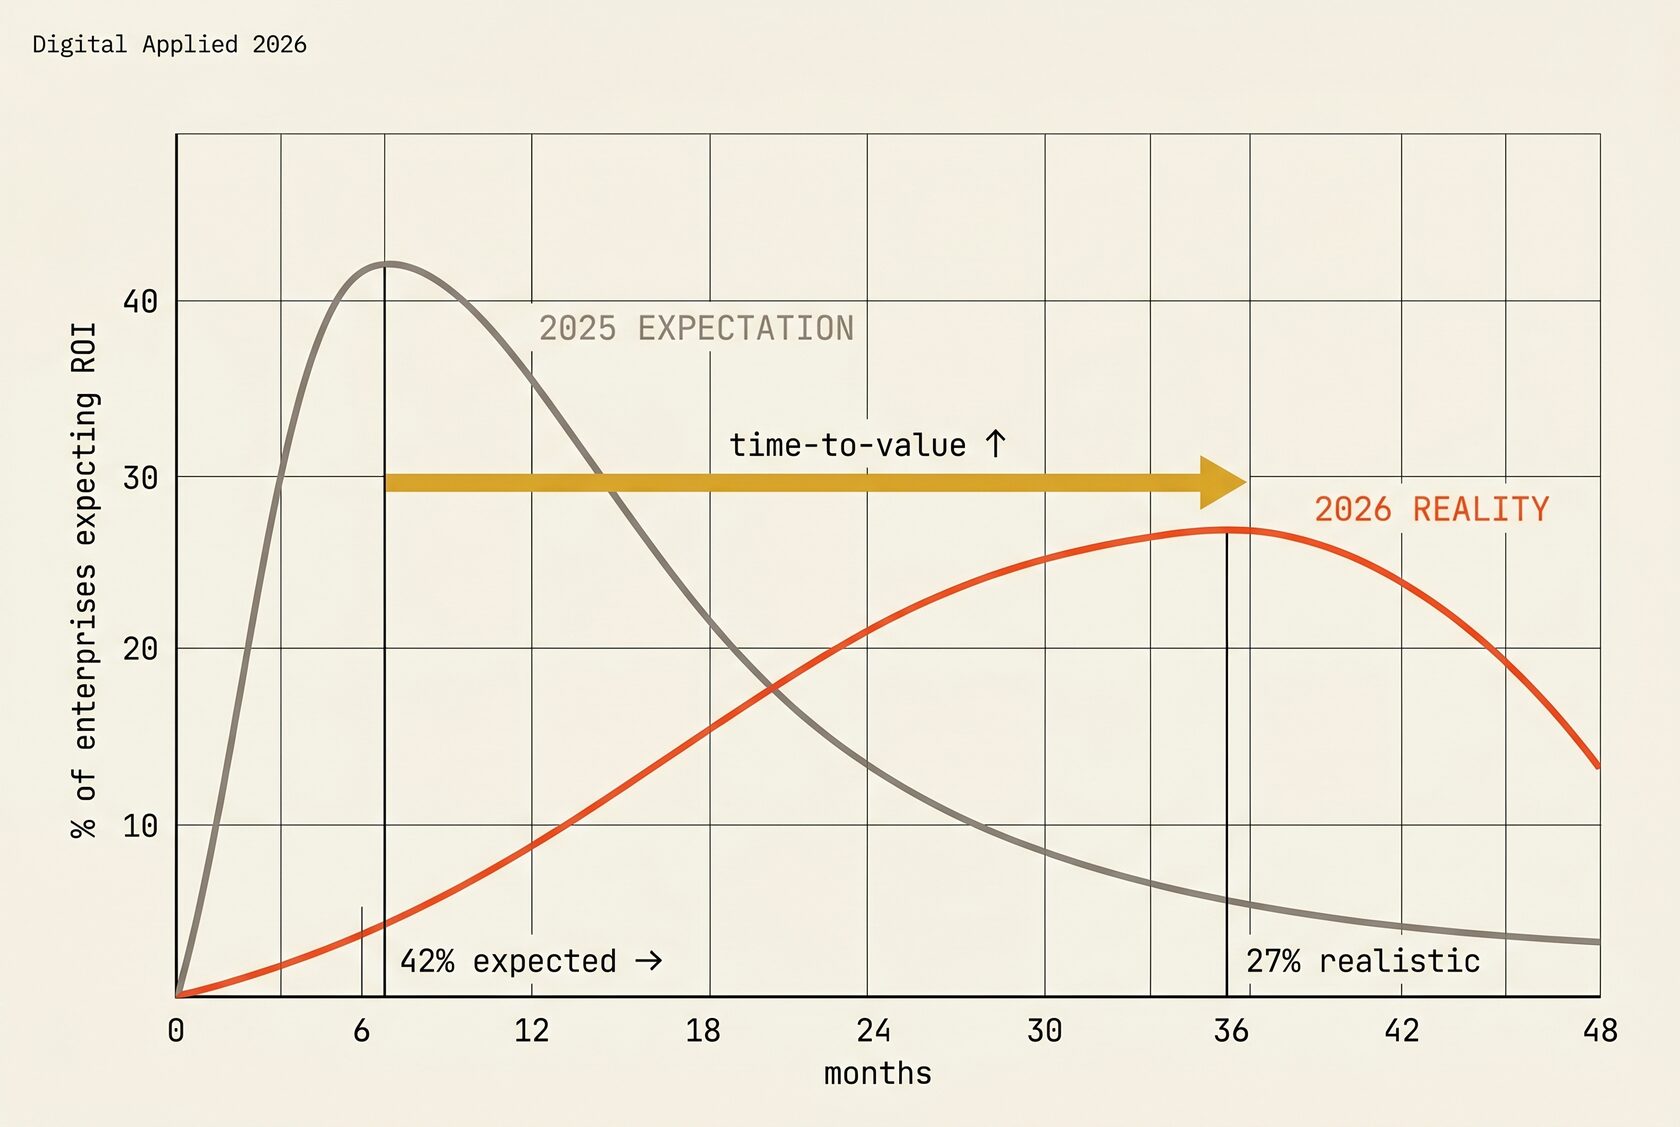
Теперь другая цифра. Digital Applied в марте 2026 опубликовал разбор: в 2025 году 42% enterprise-компаний ожидали ROI от AI-пилота за полгода. В 2026-м — только 27%. Реалистичный payback удлинился до 2–4 лет. 78% enterprises имеют agent-пилоты, но только 14% масштабировали по всей организации.
Time-to-value не сократился. Он удлинился. Потому что компании прошли через первые пилоты и упёрлись в то, что действительно тормозит внедрение: данные в беспорядке, процессы не формализованы, сотрудники без тренинга (Express Employment в октябре 2025 намерил: 72% используют ИИ на работе, 55% не имеют никакого тренинга).
Это парадоксально в глазах твиттера и очевидно в глазах практика. Тулы стали дешевле и умнее. Но тул без архитектуры — дорогая игрушка. Внедрение — это когда собрано: кто где стоит в процессе, какие данные текут между точками, где метрики, где человеческий ревью, где граница ответственности. Эта работа делается руками и не коммодитизируется.
Серьёзный counter-голос здесь — Дарон Асемоглу (MIT, Нобель 2024). В «The Simple Macroeconomics of AI» он посчитал: AI поднимет total factor productivity меньше чем на 0.66% за десять лет. GDP — на 1.1–1.6% за декаду. То есть около 0.05% годового прироста. Если он прав, значительная часть implementation-layer demand — hype-funded, и при сжатии capex схлопнётся быстрее, чем ожидают оптимисты.
Честный ответ Асемоглу: даже при скромном макро-эффекте, микро-эффект для конкретной компании — 30–50% экономии в отдельных функциях, что и намерили McKinsey и Deloitte (66% компаний отчитываются о productivity gains). Макро-скепсис не отменяет микро-возможность. Но добавляет осторожности: позиция Раннего выигрывает у тех, кто строит устойчивые процессы, а не у тех, кто продаёт PowerPoint про «ИИ изменит всё».
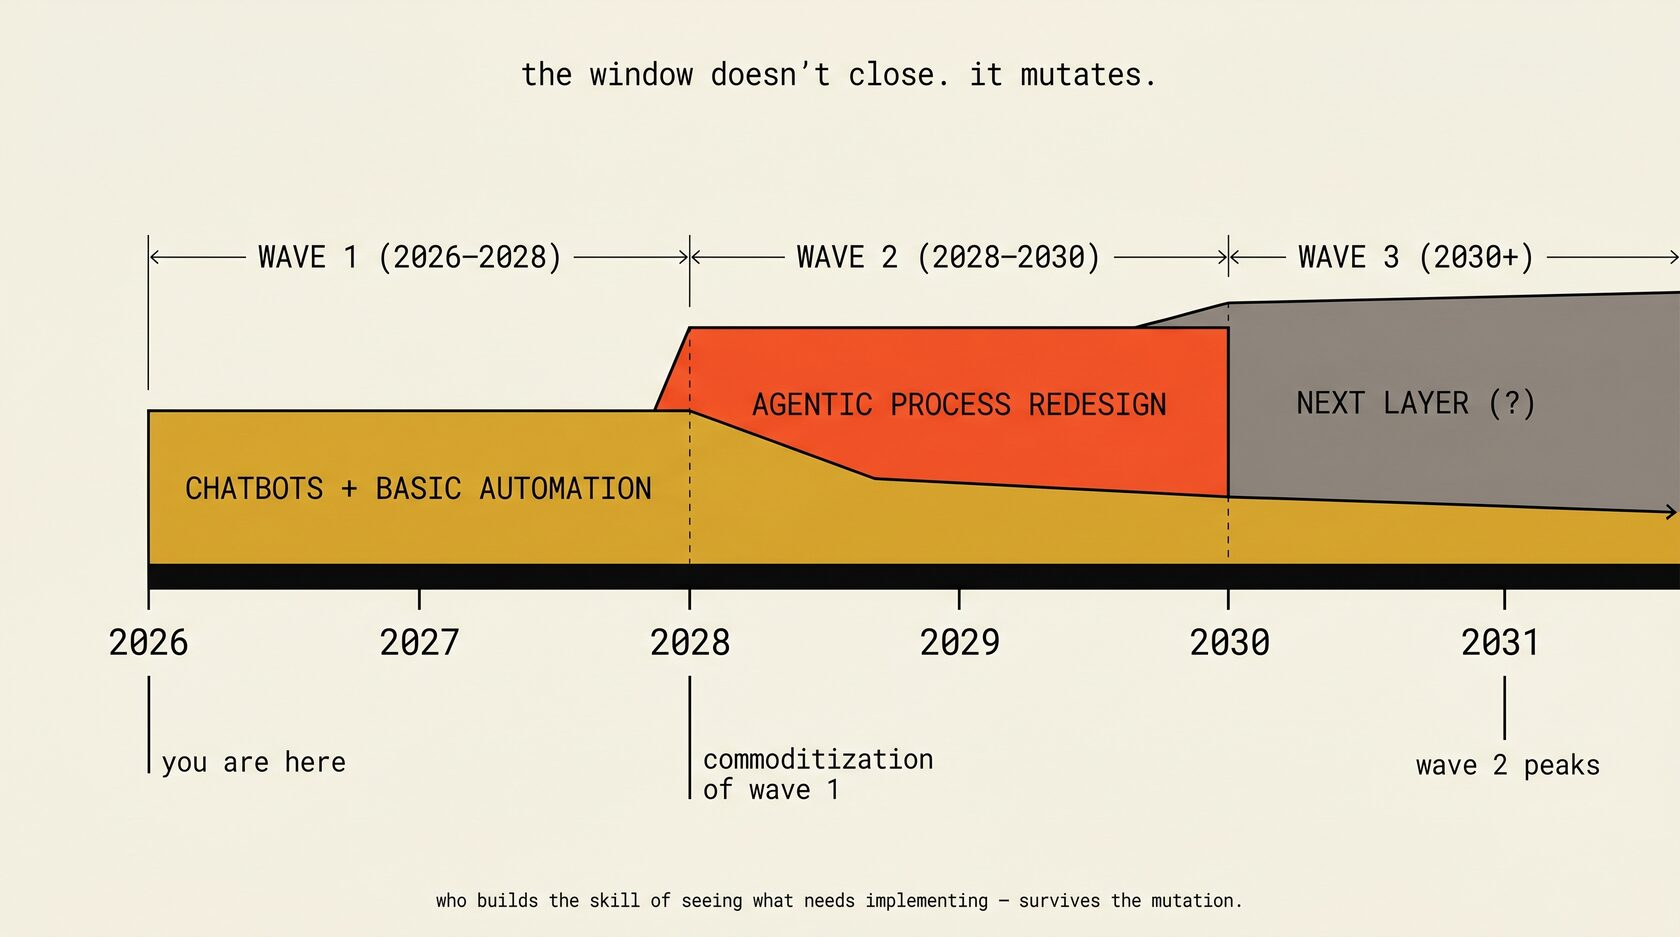
И ещё одна историческая поправка. Сравнивать AI с интернет-бумом любят. SBA Office of Advocacy замерил: в 2004-м у крупных американских компаний интернет был почти у всех, у малых — у 48%. Gap закрылся за 5–7 лет. Но implementation-консалтинг по веб-разработке, SEO, email-маркетингу не закрылся в 2010-м — он мутировал: в mobile, потом в social, потом в e-commerce, потом в headless CMS. Каждые 3–5 лет меняется форма, но не сам слой.
ERP-консалтинг — отдельный индикативный кейс. В 2010-х его объявили мёртвым из-за SaaS. В 2024-м рынок ERP-внедрения — $50 миллиардов, прогноз 2033 — $95 миллиардов. CAGR 7% шестнадцать лет подряд. Работа не исчезла. Работа стала сложнее и дороже — потому что нужно связывать старое с новым.
AI-implementation через 3–5 лет не закроется. Закроется её текущая форма — «помоги нам поставить чат-бота». Мутирует в «помоги нам пересобрать клиентский процесс под агентную модель», потом в что-то следующее. Survive те, кто выстроил навык видеть, что нуждается во внедрении — не те, кто научился настраивать конкретный инструмент.
Три позиции в этом окне
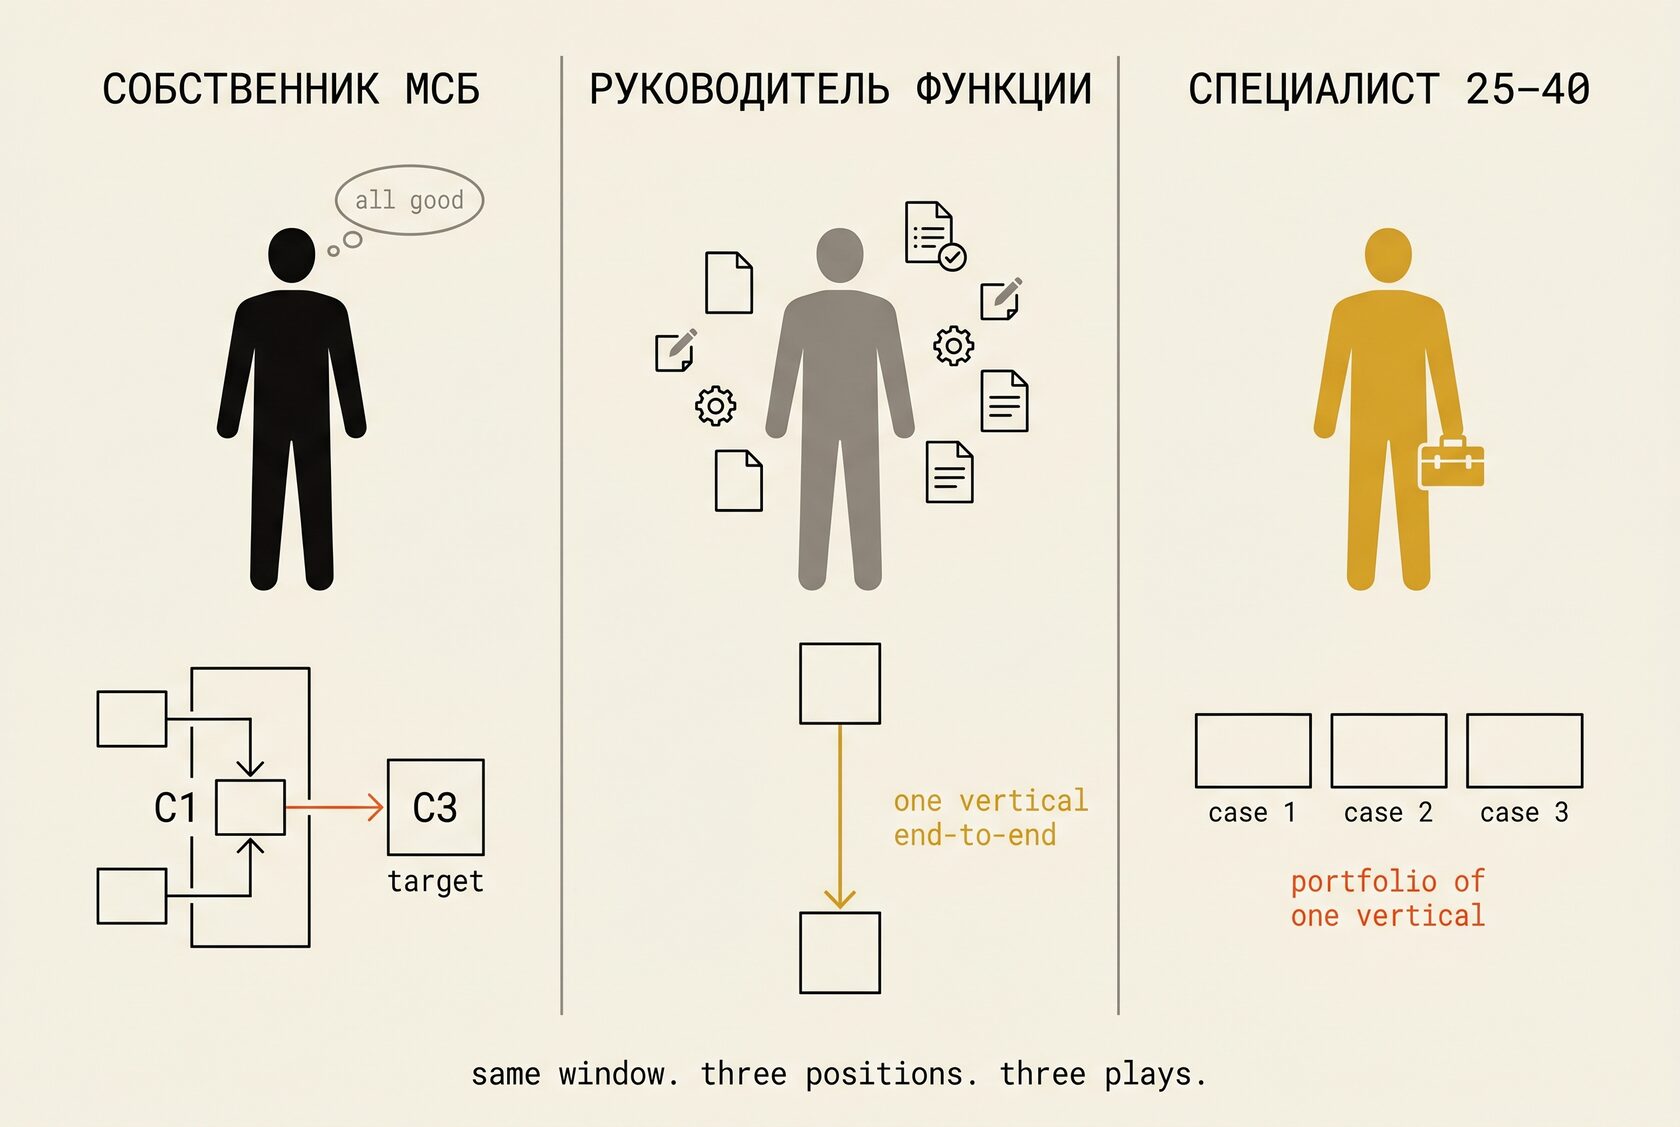
Собственник МСБ. Опасно комфортно. «У нас используется ChatGPT, всё норм». По шкале — C1, иногда C2 если есть IT-энтузиаст. Через 12–18 месяцев конкурент, который выстроил C3, забирает клиентов. Не громко, не сразу — постепенно. Скорость обработки заявок у него в 3 раза выше, качество рекомендации стабильнее, онбординг клиента автоматизирован. Вы не поймёте, почему упал LTV. Что делать — диагностика зрелости, roadmap из C1 в C3 за 12 месяцев, конкретные метрики внедрения.
Руководитель функции. Давление сверху: «где AI-результаты». Внедрения фрагментарно, инструменты разные по отделам, выгорание, и свежие новости про «95% пилотов падают». Это вы. Выход — не гонка за features, а одна вертикаль до конца. Выберите один процесс, соберите оркестрацию до метрик, покажите ROI на нём, только потом масштабируйте на второй. Это задача C2 → C3, а не C1 → C4 через уик-энд.
Сильный специалист 25–40 лет. Потолок промптинга, карьерная тревога. Можете стать тем самым implementation layer, за который бизнесы платят премиум. AI Index 2026 показывает: 2.5% американских job postings упоминают AI-навыки, рост 55% за год, 300% за десять лет. 51% таких позиций — вне IT и computer science. Рост generative-AI-ролей в non-tech-индустриях — 800% с 2022-го. Lightcast мерит 28% salary premium для AI-навыков.
Отдельная свежая цифра — Stanford Digital Economy Lab в ноябре 2025-го: занятость software developers 22–25 лет упала на ~20% с 2024-го. Entry-level AI-exposed роли сжимаются. Но mid-career позиции — где сидят архитекторы и implementation-специалисты — стабильны или растут. Если вам 25–40 и вы умеете думать про процессы, а не только про промпты — вы в resilient band.
Что делать — выбрать одну вертикаль (legal, healthcare, e-commerce, manufacturing, что угодно), идти в неё вглубь, собирать портфель кейсов. Не «универсальный AI-консультант» — это ниша для звёзд. «Implementation для стоматологических клиник» — реалистичная позиция, которая кормит следующие 5–7 лет.
Позиция Раннего — это архитектура, не скорость
Под 2% человечества платит за ИИ. 94% пользователей ChatGPT бесплатны. Две трети американских взрослых ни разу его не открыли. 82% американских бизнесов не используют ИИ систематически. 1% компаний — AI-mature. Consumer surplus $172 миллиарда, монетизация в зачатках. Time-to-value в enterprise удлинился в 2026-м, а не сократился.
Вы смотрите на 0.06% самых продвинутых пользователей планеты и решаете, что отстали. Вы входите в эти 0.06%.
Окно открыто. Оно не закроется через 3–5 лет — оно мутирует. Текущая форма работы («помоги поставить чат-бота») через пару лет станет self-serve. Следующая форма («помоги пересобрать процесс под агентную модель, посчитать риски, связать с существующим стеком, обучить людей») — это работа на следующие 10 лет. И эту форму готовят те, кто уже сейчас встал в правильную позицию.
95% пилотов провалились, потому что компании побежали без архитектуры. Позиция Раннего — это не побежать первым. Это встать в правильную позицию до того, как окно сузится. Три шага:
1. Диагностика зрелости по C0–C5 — честная оценка, в какой клетке вы находитесь сегодня.
2. Целевая клетка через 12–18 месяцев — реалистичная, не героическая. Обычно это следующая соседняя, а не через уровень.
3. Один переход за раз. C1 → C2, C2 → C3. Прыжки через уровень — причина провала пилотов.
Это то, что я провожу на курсе AI Architect. Не «научу промпту». Пройду с вами диагностику, подбор сценария, прототип и roadmap. На выходе — защищаемый план следующего шага внедрения, с которым вы идёте к совету директоров или к себе в зеркало.
Окно открыто. Ваш ход.
Источники и данные
- US Census Bureau Business Trends and Outlook Survey. https://www.census.gov/programs-surveys/btos.html
- Federal Reserve FEDS Note. Monitoring AI Adoption in the U.S. Economy. April 3, 2026. https://www.federalreserve.gov/econres/notes/feds-notes/monitoring-ai-adoption-in-the-u-s-economy-20260403.html
- McKinsey & Company. The State of AI 2025. November 2025. https://www.mckinsey.com/capabilities/quantumblack/our-insights/the-state-of-ai
- McKinsey & Company. Superagency in the Workplace: Empowering People to Unlock AI's Full Potential at Work. January 2025.
- MIT NANDA. The GenAI Divide: State of AI in Business 2025. August 2025. https://mlq.ai/media/quarterly_decks/v0.1_State_of_AI_in_Business_2025_Report.pdf
- Deloitte. State of Generative AI in the Enterprise 2026. 3,235 leaders, 24 countries.
- Ramp AI Index. March 2026. https://ramp.com/data/ai-index
- Pew Research Center. 34% of U.S. adults have used ChatGPT, about double the share in 2023. June 25, 2025. https://www.pewresearch.org/short-reads/2025/06/25/34-of-us-adults-have-used-chatgpt-about-double-the-share-in-2023/
- Microsoft AI Economy Institute. Global AI Adoption 2025. https://www.microsoft.com/en-us/corporate-responsibility/topics/ai-economy-institute/reports/global-ai-adoption-2025/
- SBA Office of Advocacy. AI in Business: Small Firms Closing In. September 24, 2025. https://advocacy.sba.gov/2025/09/24/ai-in-business-small-firms-closing-in/
- OpenAI / TechCrunch. ChatGPT reaches 900M weekly active users. February 27, 2026. https://techcrunch.com/2026/02/27/chatgpt-reaches-900m-weekly-active-users/
- Acemoglu D. The Simple Macroeconomics of AI. MIT Economics, 2024. https://economics.mit.edu/sites/default/files/2024-04/The%20Simple%20Macroeconomics%20of%20AI.pdf
- Digital Applied. Enterprise AI ROI in 2026: Moving Beyond Pilots to P&L Impact. March 2026.
- Stanford Digital Economy Lab. Canaries in the Coal Mine. November 2025. https://digitaleconomy.stanford.edu/app/uploads/2025/11/CanariesintheCoalMine_Nov25.pdf
- Lightcast. Global AI Skills Outlook. https://lightcast.io/resources/research/the-lightcast-global-ai-skills-outlook
- Express Employment Professionals. Workforce AI survey. October 2025.
- Gartner. SMB AI workflow automation projection, 2024.